
Les meilleurs comptes multidevises en France en 2026
Sur cette page
Auteur: Keith Hodges
Éditeur: Artiom Pucinskij
Sur cette page
Wise est mon choix pour recevoir des revenus en devises et dépenser le solde à l’étranger, alors que Revolut combine des soldes en devises et un compte bancaire français.
Si vous vivez en France et travaillez en Suisse, le compte en CHF du Crédit Mutuel est une solution plus ciblée que l’ouverture d’un compte de voyage pour chaque versement de salaire.
bunq et Paysera acceptent aussi les soldes en devises, mais leurs modalités de réception et le fonctionnement de leur carte ne suivent pas forcément le nombre de devises que vous pouvez détenir.
Wise est mon compte multidevise le mieux noté. Vous pouvez détenir plus de 40 devises et recevoir des paiements avec des coordonnées bancaires locales.

Revolut est un choix populaire pour gérer plusieurs devises. Vous pouvez détenir et échanger plus de 35 devises, avec une limite d'échange mensuelle sur l'offre Standard.
En bref
Wise : argent reçu de l’étranger et dépenses depuis le solde dans la même devise
Revolut : un compte bancaire français avec des soldes en devises
Crédit Mutuel : salaire et dépenses en CHF pour les frontaliers suisses
bunq : des soldes en devises à côté de plusieurs comptes bancaires
Paysera : détenir des devises et faire des virements bancaires
Les meilleurs comptes pour détenir plusieurs devises en France
Ces options couvrent les dépenses en voyage, l’argent reçu de l’étranger et les salaires transfrontaliers, avec un compte bancaire centré sur le CHF à côté de produits multidevises plus larges.
"Plus de 16 millions de clients utilisent Wise, principalement pour son excellente application mobile, sa structure tarifaire transparente et son utilisation des tarifs moyens du marché. Désormais de plus en plus utilisé pour les transferts plus importants."
Veuillez partager votre expérience avec Wise
Recommanderiez-vous Wise?
Anonyme
Clôture mon compte sans justifier ! Aucune aide pour des virements qui ne sont jamais arrivés !
Alexis Ramarolahy
il ne reconnait pas mon pays
Anonyme
Selfie lent, instable, plante la vérification !

"Revolut compte plus de 70 millions de clients dans le monde. Vous pouvez détenir plus de 25 devises dans l'application et envoyer de l'argent rapidement dans plus de 25 devises vers plus de 140 pays."
Avertissement pour les États-Unis : Revolut n’est pas une banque. Les services bancaires sont fournis par Lead Bank, Member FDIC. Des frais peuvent s’appliquer. Consultez revolut.com/en-US/ pour plus d’informations.
Veuillez partager votre expérience avec Revolut
Recommanderiez-vous Revolut?
Essafiani
Les frais de transfert sont importants

Wise
Wise relie l’argent reçu de l’étranger à vos dépenses hors de France
Wise vous donne des coordonnées de réception pour certaines devises et une carte qui dépense le solde dans la même devise sans reconvertir l’argent.
Je l’aime bien quand vous recevez des livres ou des dollars et que vous voulez garder cette devise pour des dépenses futures plutôt que tout convertir en euros.
Caractéristique | Compte personnel Wise en France |
|---|---|
Devises détenues | Plus de 40 |
Coordonnées de réception | Certaines devises, avec des circuits de paiement locaux et internationaux différents |
Carte | Carte physique 7 €, carte virtuelle gratuite |
Abonnement mensuel | Aucun pour le compte personnel standard |
Conversion | Taux moyen du marché plus des frais séparés |
Protection | Fonds cantonnés du compte de paiement, pas une garantie des dépôts bancaires classique |
Le nombre de devises que vous pouvez détenir dépasse celui des comptes de réception, donc avoir un solde dans une devise ne vous donne pas forcément des coordonnées bancaires locales dans ce pays.
Par exemple, un paiement local en USD et un virement international peuvent avoir des frais différents, même si les deux vous laissent des dollars sur le même compte.
Je vous suggère d’envoyer à votre employeur ou à la personne qui vous paie les instructions adaptées à son mode de paiement, plutôt que de supposer qu’un seul format de numéro de compte convient à tous les paiements en dollars.
La carte dépense directement le solde disponible dans la même devise, alors qu’un achat dans une autre devise peut déclencher une conversion au taux moyen du marché avec des frais.
| Paire de devises | Frais de transfert | Taux de change | Marge |
|---|---|---|---|
| EUR / AUD | 5,36 € | 1.6052 | 0.00% |
| EUR / CAD | 5,58 € | 1.5636 | 0.00% |
| EUR / CHF | 5,97 € | 0.9146 | 0.03% |
| EUR / GBP | 5,76 € | 0.8346 | 0.01% |
| EUR / JPY | 7,14 € | 176.8050 | 0.01% |
| EUR / NOK | 5,82 € | 10.3625 | 0.00% |
| EUR / PLN | 6,20 € | 4.4218 | 0.01% |
| EUR / SGD | 5,94 € | 1.4332 | 0.01% |
| EUR / THB | 9,46 € | 37.7725 | 0.03% |
| EUR / USD | 6,21 € | 1.1196 | -0.01% |
En France, la carte physique coûte 7 €, la carte virtuelle est gratuite et le compte personnel standard n’a pas d’abonnement mensuel.
Wise ne facture pas ses propres frais de retrait jusqu’à 250 € par mois, puis applique 2,69 % sur le montant au-delà, avec d’éventuels frais séparés de l’opérateur du distributeur.
J’aime Wise pour recevoir et dépenser de l’argent, mais je vous suggère de bien comprendre la différence entre un solde cantonné et un dépôt bancaire garanti avant d’y garder une épargne importante.
Si vous recevez des paiements de clients pour une activité professionnelle, utilisez le compte professionnel adapté au lieu de mélanger salaire personnel et factures commerciales.
Revolut
Revolut combine une banque française et des soldes en devises
Revolut vous permet de détenir 38 devises à côté d’un compte en euros français, avec une carte qui peut utiliser le solde dans la même devise quand il est disponible.
Je pense qu’il convient bien pour réunir soldes en devises et banque au quotidien en euros dans une seule application, surtout si vous utilisez déjà Revolut pour vos paiements courants.
Caractéristique | Compte personnel Revolut en France |
|---|---|
Devises détenues | 38 |
Compte de réception en euros | IBAN français |
Argent reçu de l’étranger | Instructions propres à chaque devise dans l’application |
Abonnement mensuel Standard | Gratuit |
Plafond de change Standard | 1 000 € par période mensuelle, puis 1 % au-delà |
Change le week-end | 1 % avec Standard |
Protection | Dépôts bancaires éligibles couverts par la garantie lituanienne, jusqu’à 100 000 € au total (FGDR français une fois le transfert vers Revolut Bank S.A. effectué) |
Détenir un solde en devise et recevoir un paiement local sont deux fonctions différentes, donc 38 devises prises en charge ne veulent pas dire 38 numéros de compte bancaire nationaux.
L’IBAN français sert à la banque en euros, alors que les instructions pour recevoir un paiement en devise se vérifient à part dans le compte.
Le forfait Standard inclut 1 000 € de change par mois, avec des frais d’usage raisonnable de 1 % au-delà et des frais de 1 % sur le change le week-end.
Ce plafond couvre tous les changes concernés sur le compte, donc vos dépenses de vacances peuvent l’entamer avant que vous convertissiez de l’argent pour un paiement à l’étranger.
| Paire de devises | Frais de transfert | Taux de change | Marge |
|---|---|---|---|
| EUR / AUD | 1,50 € | 1.6032 | 0.13% |
| EUR / CAD | 1,50 € | 1.5616 | 0.13% |
| EUR / CHF | 1,50 € | 0.9131 | 0.19% |
| EUR / GBP | 1,50 € | 0.8319 | 0.33% |
| EUR / JPY | 1,80 € | 176.4527 | 0.21% |
| EUR / NOK | 1,50 € | 10.3453 | 0.17% |
| EUR / PLN | 1,50 € | 4.4123 | 0.23% |
| EUR / SGD | 1,50 € | 1.4320 | 0.10% |
| EUR / THB | 1,50 € | 37.6201 | 0.43% |
| EUR / USD | 1,50 € | 1.1171 | 0.21% |
Dépenser un solde déjà détenu dans la même devise évite une nouvelle conversion, alors que convertir des euros au moment de l’achat peut faire jouer le plafond et les conditions du week-end.
Un forfait payant peut changer ces coûts, mais je vous suggère de comparer son abonnement aux conversions que vous prévoyez plutôt que de passer à l’offre supérieure juste pour ses fonctions en plus.
Le service bancaire français est une succursale de Revolut Bank UAB (les clients français passent chez Revolut Bank S.A. sous licence française), et les dépôts éligibles sont couverts par le système lituanien jusqu’à 100 000 € sur l’ensemble de vos soldes bancaires.
Il s’agit d’un seul plafond global et non d’une garantie séparée pour chaque devise, et ce système diffère du cantonnement utilisé par Wise ou Paysera.
Crédit Mutuel
Crédit Mutuel convient aux résidents français payés en francs suisses

Le compte frontalier suisse du Crédit Mutuel accepte les salaires en CHF et propose une carte en CHF, ce qui permet aux frontaliers éligibles de garder des francs pour leurs dépenses en Suisse.
À mon avis, il répond mieux aux besoins liés à un emploi en Suisse et à des dépenses courantes en euros qu’à la simple détention de plusieurs devises de vacances.
Caractéristique | Compte frontalier suisse du Crédit Mutuel |
|---|---|
Principale devise étrangère | CHF |
Réception | Le service de paie verse votre salaire sur l’IBAN de votre compte en Suisse |
Carte | Options Visa ou Mastercard en CHF |
Paiements | Virements en CHF et conversion en euros |
Espèces | Services en CHF dans les agences frontalières équipées |
Tarifs | Grille tarifaire de la Caisse locale, frais de compte et de carte à vérifier |
Usage | Solution en CHF pour frontaliers, pas un compte multidevises de voyage |
Garantie des dépôts | Dépôts bancaires français éligibles couverts par le FGDR, jusqu’à l’équivalent de 100 000 € au total |
Vous pouvez recevoir votre salaire en francs, garder le solde en CHF et choisir quand convertir la part dont vous avez besoin pour vos dépenses en euros en France.
Vous évitez ainsi de convertir tout votre salaire en euros dès son arrivée, surtout si vous avez aussi des dépenses régulières en Suisse.
La carte en CHF permet de dépenser depuis le compte en francs, et les agences frontalières équipées proposent des services d’espèces en CHF qu’un compte uniquement sur application n’offre pas.
Je vous suggère de vérifier les tarifs de compte, de carte et de conversion de votre Caisse locale avant de le choisir, car aucun prix national unique ne s’applique à tous les clients.
Comparez le montant en euros obtenu avec la conversion de la banque à une autre option pour le même montant en CHF, plutôt que de supposer que la gestion du salaire rend ce change le moins cher.
Les dépôts éligibles sur le compte bancaire français relèvent de la garantie française, avec un plafond équivalent à 100 000 € partagé entre les soldes bancaires concernés.
Vérifiez auprès de la Caisse tout dispositif d’encaissement séparé en Suisse, plutôt que de supposer que chaque étape de l’encaissement du salaire bénéficie de la même protection.
Pour les livres, les dollars et plusieurs devises de voyage, Wise ou Revolut vous permettent de détenir plus de devises, alors que ce compte vise un emploi transfrontalier précis.
bunq
bunq regroupe des soldes en devises et des comptes bancaires séparés
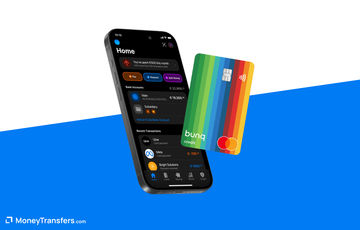
bunq prend en charge 20 devises, euro compris, avec des soldes en devises que sa carte peut sélectionner quand la devise de l’achat est disponible.
Je vous suggère de l’envisager si vous voulez organiser plusieurs soldes bancaires dans la même application, à condition que les limites de comptes du forfait conviennent aux devises prévues.
Caractéristique | Compte personnel bunq en France |
|---|---|
Devises couvertes | 20, EUR compris |
Forfait Free | Trois comptes parmi les types de comptes éligibles et une carte virtuelle |
Carte physique | Nécessite un forfait payant adapté |
Argent reçu de l’étranger | Instructions locales ou SWIFT propres à chaque devise |
Conversion de devises | Frais de réseau de 0,5 %, avec des frais supplémentaires le week-end |
Paiement par carte depuis le solde dans la même devise | Possible avec AutoSelect |
Protection | Dépôts bancaires éligibles couverts par le DGS néerlandais, jusqu’à 100 000 € au total |
Vingt devises prises en charge ne veulent pas dire que vous pouvez ouvrir vingt soldes séparés avec le forfait Free, car des limites de comptes s’appliquent à tous les types de comptes éligibles.
La réception peut passer par une infrastructure britannique et par SWIFT, donc je vous suggère de vérifier les instructions de paiement et les frais de réception avant d’utiliser un solde pour un salaire venu de l’étranger.
La conversion de devises entraîne des frais de réseau de 0,5 %, avec des frais supplémentaires le week-end qui varient entre 0,15 % et 0,5 % selon la devise.
Quand la carte utilise un solde déjà détenu dans la même devise, vous évitez une nouvelle conversion pour l’achat au lieu de payer pour convertir des euros à chaque fois.
Je vous suggère de choisir le forfait selon les comptes et la carte physique dont vous avez besoin, en vérifiant les plafonds de la carte à part des frais de conversion des comptes en devises.
Les conditions personnelles actuelles incluent les dépôts éligibles en devises dans la garantie néerlandaise, avec un plafond de 100 000 € qui s’applique à l’ensemble de la banque et non par devise.
Paysera
Paysera convient mieux pour détenir des devises que pour dépenser des soldes en devises par carte
Paysera propose des soldes en devises et le change de devises aux titulaires d’un compte personnel, ce qui en fait une option pour garder de l’argent et faire les virements bancaires pris en charge.
Son compte carte est libellé en euros, donc je vous suggère de l’envisager pour gérer vos devises sur le compte plutôt que d’attendre de la carte qu’elle dépense directement chaque solde en devise.
Caractéristique | Compte personnel Paysera |
|---|---|
Fonctions en devises | Plusieurs soldes, change dans jusqu’à 30 devises |
Réception | Instructions de compte et de paiement propres à chaque devise |
Compte personnel actif | Pas de frais d’ouverture ni de tenue de compte courants, 10 € par mois après un an sans connexion ni paiement |
Devise du compte carte | EUR |
Paiements par carte en devises | Conversion Visa et frais de carte applicables |
Protection du compte principal | Monnaie électronique cantonnée, pas une garantie des dépôts bancaires |
Le nombre de devises de change chez Paysera ne garantit pas que chaque solde a un compte de réception local, donc vérifiez les instructions avant d’organiser un paiement entrant.
Pour garder et transférer de l’argent, le compte principal offre un service différent du compte carte séparé en euros utilisé pour les achats.
Alimenter la carte depuis un solde en devise peut d’abord le convertir en euros, puis un achat ultérieur dans cette devise peut demander une seconde conversion.
Il convient donc mal si votre objectif principal est de dépenser des dollars ou des livres que vous détenez déjà sans les changer dans une autre devise.
Je vous suggère de comparer le coût final du virement bancaire et les modalités de réception pour les devises prévues, plutôt que de voir dans un compte gratuit la preuve d’une conversion moins chère.
La première carte coûte 1 € par mois, la carte virtuelle est gratuite avec une adresse et une pièce d’identité de l’EEE ou coûte 10 € sinon, et les cartes physiques ne sont pas disponibles pour l’instant selon la page de tarifs française.
C’est une raison de plus d’évaluer Paysera surtout pour garder de l’argent et faire des virements, plutôt que de supposer qu’un compte principal gratuit inclut une carte gratuite.
Paysera LT est un établissement de monnaie électronique lituanien, et l’argent du compte principal est cantonné séparément au lieu d’être couvert comme un dépôt bancaire garanti classique.
Comment choisir un compte depuis la France
Recevoir des revenus dans une autre devise
Partez de la façon dont la personne qui vous paie envoie l’argent, car un paiement bancaire local, un virement international et un transfert interne entre comptes peuvent demander des instructions de réception différentes.
Pour un salaire suisse, le compte en CHF et l’IBAN que vous donnez au service de paie peuvent peser plus lourd que le nombre de devises de vacances prises en charge.
Pour recevoir des livres ou des dollars de l’étranger, je vous suggère de vérifier à la fois les frais de réception et si la carte peut ensuite dépenser cette devise sans conversion.
Payer à l’étranger à partir d’euros
Si vous gagnez surtout des euros et dépensez à l’étranger de temps en temps, les frais de conversion et les conditions de la carte peuvent peser plus que le nombre de comptes de réception en devises.
Comparez le coût de conversion du montant prévu, frais du week-end ou abonnement compris, plutôt que de choisir le forfait avec la plus longue liste de fonctions.
Pour un seul virement bancaire sans solde à garder, notre guide des meilleurs services de transfert d’argent international en France présente des options qui ne demandent pas d’utiliser un compte multidevises au quotidien.
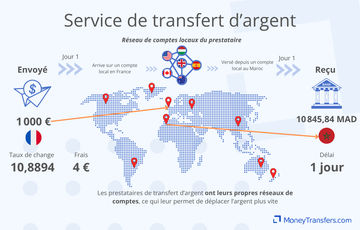
Un IBAN français et la déclaration des comptes à l’étranger
Un IBAN français en euros et un solde en devise sont deux fonctions distinctes, donc vérifiez quelle entité détient chaque compte plutôt que de classer chaque service selon sa marque.
Les résidents fiscaux français doivent en général déclarer les comptes ouverts, détenus, utilisés ou clos à l’étranger avec leur déclaration annuelle, sous réserve des exemptions applicables.
Vérifiez si un compte doit être déclaré comme compte à l’étranger
La déclaration se fait avec le formulaire 3916 ou 3916-bis joint à votre déclaration annuelle de revenus, et l’obligation dépend de l’emplacement du compte et de son usage.
Le compte en euros français de Revolut est détenu via sa succursale française (en cours de transfert vers Revolut Bank S.A.), alors que d’autres comptes ou produits peuvent dépendre d’autres entités, donc vérifiez séparément les documents de chaque compte.
Une exemption limitée pour les achats en ligne a des conditions, donc je vous suggère de vérifier à part si un compte qui reçoit un salaire ou garde une épargne en devises y a droit.
Garder des liquidités ou chercher un rendement
Un solde en devise classique et un produit d’investissement peuvent avoir des protections différentes, même quand les deux apparaissent dans la même application sous le même nom de prestataire.
Avant de considérer le rendement affiché comme des intérêts sur des liquidités garanties, je vous suggère de vérifier si le produit détient un dépôt bancaire, de la monnaie électronique ou des investissements.
Pour un solde important, comparez la protection légale du prestataire au montant que vous comptez y garder, plutôt que de supposer que chaque compte réglementé offre la même garantie.
Comment ouvrir et utiliser un compte multidevises
Choisissez un compte adapté à vos devises
Vérifiez que vous pouvez détenir la devise voulue et recevoir le mode de virement réel de la personne qui vous paie, sans vous fier au seul nombre de devises de change.
Confirmez votre éligibilité et les coûts du compte
Appuyez-vous sur les conditions pour les résidents en France et sur le forfait concerné, y compris les frais de compte bancaire local ou de carte qui s’appliquent au produit choisi.
Vérifiez votre identité et alimentez le compte
Fournissez les pièces d’identité demandées, puis utilisez un compte ou un moyen de paiement éligible à votre nom pour ajouter l’argent nécessaire.
Utilisez les bonnes instructions de réception
Donnez à la personne qui vous paie les coordonnées de la devise et du circuit de paiement exacts, surtout quand les paiements bancaires locaux et les virements internationaux utilisent des instructions différentes.
Vérifiez la conversion et la déclaration avant d’utiliser le compte
Confirmez comment la carte choisit les soldes et ce que coûtera la conversion, puis vérifiez si votre compte doit faire l’objet d’une déclaration de compte à l’étranger.
Garder un solde en devise peut limiter les conversions, mais comparer votre prochain transfert vous aide toujours à évaluer le coût d’un envoi d’argent.
Comparez le coût des transferts depuis la France
Saisissez votre destination et le montant pour comparer les taux disponibles pour envoyer de l’argent depuis la France.Notre méthodologie et pourquoi nous faire confiance
J’ai sélectionné des comptes personnels ouverts aux résidents en France, dont des comptes multidevises larges et un compte bancaire en CHF adapté aux frontaliers suisses.
Les analyses distinguent la détention de devises, les instructions de réception et les dépenses par carte, car le plus grand nombre de devises d’un prestataire ne prouve pas ces trois fonctions.
Nos tableaux de données montrent les frais et taux de conversion disponibles, et l’éligibilité des comptes et la garantie des dépôts ont été vérifiées dans les conditions officielles concernées.
Découvrez comment nous évaluons les comptes et les prestataires, y compris les éléments utilisés pour évaluer nos comptes et nos transferts.
Choisissez le compte adapté à la façon dont vous recevez et dépensez votre argent, puis vérifiez ses tarifs actuels pour les résidents en France avant de l’ouvrir.
Sources
Virements bancaires internationaux
Que vous envoyiez de l'argent à l'étranger à des amis ou à des membres de votre famille, effectuiez un achat à l'étranger, payiez des travailleurs indépendants ou des sous-traitants ou autres, la compréhension du processus est la première étape pour vous assurer que vous ne payez pas trop cher pour votre virement. Autrefois, pour effectuer un virement bancaire international, vous deviez vous en remettre uniquement aux services de votre banque, ce qui signifiait payer des frais élevés juste pour pouvoir envoyer de l'argent à l'étranger.
Dois-je utiliser ma banque pour les transferts d'argent internationaux ?
Transferts d'argent internationaux Un transfert d'argent international consiste à envoyer de l'argent entre deux pays avec des devises différentes. Lors d'un transfert d'argent international via une banque, une banque intermédiaire est requise si les banques n'ont pas de relation financière établie. Par exemple, une banque au Royaume-Uni qui a reçu l'ordre de virer des fonds à une banque en Chine, ne peut pas effectuer de dépôt direct à moins que la banque réceptrice n'ait une relation de travail préexistante avec la banque émettrice. Malgré la sûreté et la sécurité des transferts d'argent internationaux via votre banque, des frais exorbitants peuvent...
Combien de temps prend un virement?
Pour effectuer un virement bancaire rapide, vous devez vous assurer que vous disposez d'un certain nombre d'informations essentielles. Combien de temps prend un virement est la grande question à résoudre, mais avant, vous devez avoir les informations suivantes :
Transfert d'argent à l'international entre banques
De nos jours, il existe plusieurs façons pour transférer de l'argent d'une banque à une autre. La meilleure façon de procéder dépend essentiellement des spécificités de votre transfert. Par exemple, allez-vous transférer de l'argent entre vos propres comptes ou envoyer de l'argent à quelqu'un d'autre ? Est-ce que vous envoyez de l'argent au sein de votre propre pays ou à l'étranger ? Souhaitez-vous que le transfert soit traité en urgence ou votre destinataire peut bien attendre quelques jours ? Tous ces facteurs influeront sur le choix du meilleur moyen pour transférer votre argent entre banques.
Qu'est-ce qu'un numéro de transit?
Un numéro de transit bancaire est une série de neuf chiffres qui identifie une institution financière spécifique. Chaque banque dispose d'un numéro de transit et, comme un numéro de série, c'est ainsi que chaque institution financière est identifiée. Lors de l'envoi et de la réception de transferts d'argent entre banques, le numéro de transit sera toujours requis, afin de transférer de l'argent de A à B.
Contributeurs
Keith Hodges
Veuillez partager votre expérience avec …