Nous ne présentons que des entreprises fiables et dûment agréées. Notre objectif est de vous offrir une vision complète du marché réglementé des transferts d’argent.
|Transparence
MoneyTransfers aide les utilisateurs à trouver le prestataire de transfert d’argent le plus adapté à leurs besoins. Pour financer notre service gratuit, nous pouvons percevoir une commission de certains prestataires présents dans nos résultats de recherche. Cette commission peut aussi influencer l’ordre d’affichage des prestataires. Nos avis en sont indépendants et reposent sur notre politique éditoriale, nos recherches et nos tests de dizaines de prestataires de transfert du marché.
Sur cette page
Votre RIB donne à un payeur à l’étranger les coordonnées de votre compte français, mais ce compte doit aussi accepter le paiement qu’il compte envoyer.
Un virement SEPA en euros, un virement en dollars et de l’argent retiré en espèces vous parviennent par des moyens différents, avec des frais et des informations à fournir différents.
Je vous suggère de choisir d’abord où vous voulez recevoir l’argent, puis de demander à l’expéditeur de comparer le coût d’un envoi vers cette destination.
Comparaison des transferts d'argent
Remplissez le formulaire et nous vous trouverons les meilleurs tarifs.
En bref
Des euros sur votre compte : communiquez le nom et l’IBAN qui figurent sur votre RIB actuel.
L’expéditeur a une autre devise : comparez la conversion avant de choisir sa banque ou un prestataire.
Compte de paiement comme Nickel : vérifiez les types de virements acceptés avant de donner son RIB.
Vous voulez garder des dollars ou des livres : utilisez un compte qui prend en charge cette devise et ce mode de réception.
Don familial : une déclaration peut être obligatoire même si aucun droit de donation n’est dû.
Comment recevoir de l’argent de l’étranger en France
Le choix principal consiste à savoir si l’argent arrive sur un compte en euros, reste en devise étrangère ou devient des espèces que vous retirez chez un agent.
Votre compte bancaire actuel suffit peut-être déjà, mais un autre mode de réception peut aider lorsque sa devise ou son accès ne convient pas.
Mode de réception
Informations ou démarches
Quand le choisir
Virement SEPA en euros
Nom et IBAN de votre RIB
L’expéditeur a déjà des euros
Prestataire qui verse des euros
Coordonnées du compte de réception
L’expéditeur doit convertir sa devise
Virement bancaire international
Instructions SWIFT de réception de votre banque
Le payeur envoie directement depuis sa banque
Compte de paiement SEPA
Compte éligible qui accepte les virements SEPA en euros
Vous utilisez un service comme Nickel
Compte en devises
Compte vérifié et coordonnées propres à chaque devise
Vous voulez garder des GBP, des USD ou une autre devise
Retrait en espèces chez un agent
Pièce d’identité acceptée et référence du transfert
Vous avez besoin d’espèces sans compte
Wero ou une autre application commune
Comptes compatibles avec le service activé
Vous utilisez tous les deux un service pris en charge
Recevoir des euros avec votre RIB
Le RIB, ou relevé d’identité bancaire, est le document qui indique le nom du titulaire du compte, les coordonnées bancaires, l’IBAN et le BIC.
Téléchargez-le depuis votre application bancaire ou votre espace en ligne, puis transmettez-le au payeur par un canal que vous connaissez tous les deux.
Pour un virement SEPA classique, votre nom et votre IBAN suffisent à identifier le compte, même si le service administratif d’un payeur peut demander le RIB complet.
Un IBAN français compte 27 caractères et commence par FR, mais copiez le numéro complet plutôt que de le reconstituer à partir de vos codes bancaires nationaux.
Le SEPA est un système de paiement en euros qui couvre les pays participants, donc un expéditeur à l’étranger peut l’utiliser si son compte et son service de paiement le prennent en charge.
Un proche qui envoie des euros depuis l’Allemagne peut donc payer sur votre compte français sans que vous ayez à ouvrir une application de transfert d’argent à part.
Demandez à l’expéditeur d’utiliser le nom du titulaire enregistré sur votre compte, surtout si sa banque vérifie la concordance entre le nom et l’IBAN.
S’il reçoit une alerte de non-concordance, comparez les coordonnées ensemble avant qu’il valide le paiement, au lieu de supposer qu’un ancien bénéficiaire enregistré est toujours correct.
Transmettre vos coordonnées de réception ne demande jamais de communiquer le code de votre carte, votre mot de passe bancaire ou un code qui autorise une opération sortante.
Demander à l’expéditeur de convertir et de verser des euros
Quand l’argent part en livres, en dollars ou en francs, l’expéditeur peut passer par un prestataire qui le convertit avant de verser des euros sur votre compte.
En général, vous fournissez vos coordonnées de réception, tandis que l’expéditeur s’inscrit, fait vérifier son identité et paie avec le service disponible dans son pays d’envoi.
Wise, Remitly et Western Union font partie des services qui versent sur un compte français depuis certains pays, mais tous les expéditeurs ne peuvent pas forcément les utiliser.
Vous gardez ainsi le même compte français et le même accès à votre argent, mais le taux de change et les frais appliqués avant l’arrivée des fonds changent.
Par exemple, une personne au Royaume-Uni peut comparer les euros reçus pour un montant fixe en livres, au lieu d’envoyer des livres que votre banque française convertira.
Demandez le montant attendu en euros, le mode de paiement et le délai de transfert estimé, car les frais affichés les plus bas ne suffisent pas à désigner le transfert le moins cher.
Pour un achat immobilier ou une autre somme importante, un chargé de compte chez un service comme Currencies Direct peut aider à organiser l’opération de change.
Vérifiez l’éligibilité de l’expéditeur, les conditions sur le titulaire du compte et les coordonnées de destination avant de passer par un courtier pour de l’argent destiné à un notaire ou à un tiers.
Notre guide des meilleures applications de transfert d’argent peut aider votre expéditeur à comparer les services une fois que vous vous êtes mis d’accord sur la façon de recevoir le paiement.
Vérifier les restrictions de réception d’un compte de paiement
Avoir un RIB français ne veut pas dire que le compte accepte tous les types de virements internationaux, même si une autre banque accepte la même devise.
Les conditions françaises actuelles de Nickel acceptent les euros reçus par SEPA depuis un pays de la zone SEPA et refusent expressément les virements SWIFT entrants et sortants.
Si vous utilisez Nickel, dites à l’expéditeur qu’il vous faut un versement SEPA en euros pris en charge, et non des dollars envoyés directement depuis sa banque américaine.
Un prestataire peut convertir l’argent et effectuer ce versement final, mais vérifiez son mode de versement et l’acceptation par votre compte avant de payer.
Vous pouvez télécharger votre RIB Nickel depuis l’application ou l’espace client, puis utiliser le nom du titulaire et l’IBAN qui y figurent.
Les frais de réception d’un virement sont nuls, mais la tenue du compte et les retraits d’espèces ont leurs propres tarifs, qui pèsent sur votre coût total.
À mon avis, garder un compte de paiement existant qui accepte le virement a plus de sens que d’en ouvrir un autre uniquement parce que l’expéditeur vit à l’étranger.
Recevoir un virement international par votre banque
Un employeur étranger, une caisse de retraite ou un autre organisme peut préférer un virement bancaire direct, surtout s’il envoie une autre devise que l’euro.
Demandez à votre banque française ses instructions de réception internationale pour cette devise, car le RIB seul ne contient pas toujours toutes les informations de routage dont le payeur a besoin.
Ces instructions comprennent souvent votre nom complet, votre IBAN, le nom de la banque et le BIC/SWIFT, avec votre adresse ou les informations de la banque correspondante quand le circuit l’exige.
Vérifiez si votre compte conservera la devise ou la convertira automatiquement en euros, et demandez quels frais de réception s’appliquent à ce paiement.
Un payeur qui envoie des dollars sur un compte en euros peut vous exposer au taux de change de la banque, ainsi qu’à d’éventuels frais d’intermédiaire et de réception.
Je vous suggère de comparer ce résultat attendu avec un versement en euros par un autre service lorsque vous pouvez choisir comment l’organisme vous paie.
Pour un paiement dont le montant exact est dû, convenez à l’avance de qui prend en charge les frais, plutôt que de découvrir un manque une fois le virement traité par la banque.
Garder des devises sur un compte adapté
Vous voulez peut-être recevoir des livres pour de futures dépenses au Royaume-Uni, ou garder des dollars au lieu de convertir tout votre paiement en euros dès son arrivée.
Un compte en devises dans une banque ou un service comme Wise ou Revolut peut le faire, selon les devises prises en charge et ses instructions de réception.
Comparez les comptes multidevises en France selon le mode de réception, les frais de détention, les frais de conversion et les frais de retrait avant de conclure que garder la devise vous fait économiser de l’argent.
Wise donne aux résidents français éligibles des coordonnées de réception pour les devises prises en charge, dont des coordonnées locales en GBP et en EUR et des coordonnées en USD pour les paiements américains pris en charge.
Selon ses tarifs pour les particuliers, les virements locaux en GBP et en EUR et les virements ACH en USD sont reçus gratuitement, tandis que la réception de virements domestiques ou SWIFT en USD coûte 6,11 $ US.
La conversion et le virement vers un autre compte sont des opérations distinctes, donc recevoir des dollars sans les convertir ne rend pas gratuite leur arrivée finale sur votre compte bancaire français.
Les instructions de Revolut pour les comptes français comprennent des coordonnées locales en GBP, des coordonnées locales en EUR et des informations SWIFT pour les devises prises en charge, à choisir dans le solde concerné.
Les nouveaux comptes ouverts auprès de sa succursale française reçoivent un IBAN FR, tandis que les clients qui migrent depuis un compte lituanien doivent vérifier leurs coordonnées actuelles avant de les transmettre.
Revolut transfère les comptes français vers Revolut Bank S.A., sa nouvelle banque française agréée, et les coordonnées de votre compte restent les mêmes.
Ne supposez pas que votre IBAN en euros vous donne un circuit de réception ACH local américain, car les coordonnées disponibles varient selon le service et la devise.
Avant d’ouvrir un compte géré hors de France, vérifiez les obligations de déclaration des comptes à l’étranger ainsi que les fonctions que vous comptez utiliser.
Retirer l’argent en espèces
Western Union et MoneyGram proposent le retrait en espèces en France chez des agents partenaires, ce qui vous permet de recevoir de l’argent sans ouvrir de compte bancaire.
Demandez à l’expéditeur de choisir le retrait en espèces en France et de saisir votre nom tel qu’il figure sur la pièce d’identité acceptée par l’agent.
Avant de vous déplacer, vérifiez que le transfert est disponible, que l’agence propose ce service et qu’elle peut payer le montant que vous comptez retirer.
Il vous faudra la référence du transfert et une pièce d’identité acceptée, ainsi que toute autre information ou tout document demandé pour l’opération.
Utilisez l’outil de recherche d’agents actuel du service plutôt que de supposer que chaque bureau de poste, commerce ou point affichant un ancien panneau propose toujours le retrait.
Les espèces peuvent dépanner pour un besoin urgent du foyer, mais les horaires, le déplacement puis le dépôt ou le retrait de l’argent rendent la réception sur un compte plus simple pour des paiements réguliers.
Comparez le montant versé en espèces en euros avant que l’expéditeur paie, car ses tarifs peuvent différer du versement sur compte bancaire proposé par le même prestataire.
Recevoir avec Wero ou une application commune
Wero relie les comptes bancaires éligibles des établissements participants et permet d’envoyer de l’argent avec un numéro de téléphone enregistré, sans échanger de RIB.
Il a remplacé Paylib entre amis en France et prend en charge les paiements en euros entre pays avec les services participants, dont des banques en Allemagne, en Belgique et au Luxembourg.
Les deux personnes doivent avoir activé le service auprès de banques compatibles, et votre numéro de téléphone de réception est associé à un seul compte pour recevoir les paiements.
C’est donc utile quand un ami vous paie depuis un compte pris en charge, mais ce n’est pas un moyen général de recevoir des dollars depuis n’importe quelle banque à l’étranger.
Vérifiez dans le service la couverture actuelle des banques et des pays avant de compter dessus, car son extension ne veut pas dire que chaque établissement propose toutes les fonctions.
PayPal et les transferts entre utilisateurs Revolut sont d’autres options si les deux personnes ont déjà un compte adapté, mais les soldes et les frais de retrait diffèrent.
Chez PayPal, la réception d’un paiement entre particuliers est gratuite sans conversion de devise, tandis que les paiements commerciaux et la conversion suivent d’autres tarifs.
Pour la vente de biens ou du travail en freelance, comparez les comptes multidevises professionnels et utilisez le type de paiement qui correspond à votre encaissement.
Combien coûte la réception d’argent de l’étranger ?
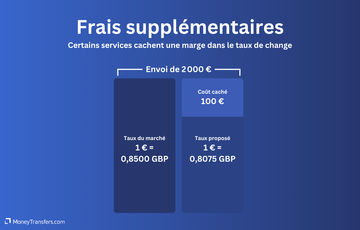
Partez de ce que vous pouvez utiliser une fois tous les frais déduits, y compris la conversion de devise, les frais de l’expéditeur et toute retenue sur le compte de réception.
Recevoir un virement SEPA en euros peut être gratuit, alors que recevoir le même paiement sous forme de virement en devise étrangère peut entraîner des frais bancaires et des coûts de conversion.
Les tarifs de BNP Paribas pour les particuliers en France, en vigueur depuis janvier 2026, indiquent la réception gratuite des virements SEPA classiques ou instantanés et une commission de 11 € sur les virements reçus hors SEPA.
Sur un virement hors SEPA de 500 € concerné, cette commission représente à elle seule 2,2 %, avant toute conversion de devise ou autres frais applicables au paiement.
Il s’agit du tarif d’une seule banque et non d’une taxe française sur la réception, donc vérifiez votre propre convention de compte et les conditions négociées avec votre banque.
Pour un expéditeur qui convertit une devise étrangère, la comparaison ci-dessous montre les options actuelles pour des montants d’envoi arrondis qui correspondent à peu près à 500 € reçus.
Dernière mise à jour le 10/11/2026
GBP EUR
Taux moyen du marché1 £ = 1,1979 €
Montant du transfert450 £
1
Remitly
2
TapTap Send
3
Revolut
Opal Transfer
Montant envoyé
Le bénéficiaire reçoit (après frais)
Frais de transfert
Taux de change
Marge
Délai de transfert
450,00 £
541,35 €
0,00 £
1.2030
-0.42%
En une semaine
450,00 £
539,10 €
0,00 £
1.1980
-0.01%
Minutes
450,00 £
537,76 €
0,00 £
1.1950
0.24%
En quelques minutes
450,00 £
526,15 €
0,30 £
1.1700
2.36%
Minutes - 24 heures
USD EUR
Taux moyen du marché1 $ = 0,8909 €
Montant du transfert600 $
1
Remitly
2
Instarem
3
MoneyGram
Montant envoyé
Le bénéficiaire reçoit (après frais)
Frais de transfert
Taux de change
Marge
Délai de transfert
600,00 $
536,16 €
0,00 $
0.89360
-0.30%
En quelques minutes
600,00 $
533,76 €
0,00 $
0.88960
0.15%
Minutes - 24 heures
600,00 $
533,46 €
1,99 $
0.88910
0.20%
Minutes - 24 heures
CHF EUR
Taux moyen du marché1 CHF = 1,087 €
Montant du transfert500 CHF
1
Revolut
2
Wise
3
Currencies Direct
Montant envoyé
Le bénéficiaire reçoit (après frais)
Frais de transfert
Taux de change
Marge
Délai de transfert
500,00 CHF
542,40 €
0,00 CHF
1.0848
0.20%
En quelques minutes
500,00 CHF
540,94 €
2,36 CHF
1.0870
0.00%
En quelques minutes
500,00 CHF
540,75 €
0,00 CHF
1.0815
0.51%
Minutes - 24 heures
Chaque pays d’origine utilise un montant fixe dans sa propre devise, donc comparez les offres pour ce pays au lieu de considérer les trois montants d’envoi comme identiques.
Choisissez le devis qui correspond au mode dont vous avez besoin, puis vérifiez si votre compte français ajoute des frais de réception en plus du montant indiqué par l’expéditeur.
Pour les virements SWIFT, OUR veut dire que l’expéditeur paie les frais, SHA qu’ils sont partagés et BEN qu’ils sont à la charge du bénéficiaire, selon les options disponibles pour le paiement.
Demandez ce que couvre l’option choisie, car payer la commission de la banque d’envoi ne supprime pas à elle seule les frais de réception de votre banque.
Pour des paiements réguliers, une petite différence sur la conversion peut peser plus lourd que la facilité d’ouverture d’un compte, surtout si vous convertissez tout le paiement chaque mois.
Combien de temps l’argent met-il à arriver ?
Un virement SEPA instantané compatible crédite le compte du bénéficiaire en quelques secondes et fonctionne en continu, week-ends compris, dès que l’expéditeur lance ce paiement.
Un virement SEPA électronique classique a normalement un délai d’exécution maximal d’un jour ouvré après la réception de l’ordre par la banque d’envoi.
Le délai total d’un prestataire de change comprend aussi le paiement, la vérification et la conversion, donc un versement final rapide en euros ne rend pas chaque transfert immédiat.
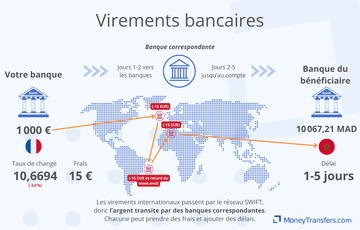
Les virements SWIFT internationaux peuvent prendre plusieurs jours ouvrés, selon le traitement par les intermédiaires, les heures limites des banques, les jours fériés et les contrôles sur le paiement.
La disponibilité des espèces dépend du paiement et des contrôles côté expéditeur ainsi que des horaires de l’agent, même quand le traitement annoncé du transfert est rapide.
Fiez-vous au délai de transfert confirmé pour votre opération plutôt que de supposer que la rapidité d’un paiement précédent vaut pour le suivant.
Plafonds, justificatifs et déclarations
Le plafond d’envoi de l’expéditeur, la limite du service de transfert et les restrictions de réception de votre compte sont trois questions distinctes, donc vérifiez-les toutes avant d’organiser un paiement important.
Un plafond affiché pour les virements envoyés depuis votre compte ne limite pas forcément les paiements entrants, et un plafond de paiement par carte ne fixe pas de plafond de réception internationale.
Pour un transfert important lié à un bien immobilier, un héritage ou une épargne, contactez l’établissement de réception à l’avance et demandez quels justificatifs il lui faut pour comprendre le paiement.
Les justificatifs utiles peuvent être des relevés montrant le compte d’origine, un acte de vente, des bulletins de salaire, un relevé de pension ou les documents de succession concernés.
Les banques évaluent les opérations inhabituelles par rapport à ce qu’elles savent de votre compte, donc il n’existe pas de montant unique en dessous duquel aucun contrôle n’est possible.
Répondez à une demande par le canal vérifié de votre banque et gardez le reçu du transfert avec les justificatifs qui expliquent l’origine de l’argent.
Les espèces à la frontière suivent d’autres règles
Transporter physiquement 10 000 € ou plus à travers la frontière française exige une déclaration en douane, avec des justificatifs de provenance à partir de 50 000 €.
Ces règles de transport ne fixent pas de limite de 10 000 € pour un virement bancaire qui arrive en France, car celui-ci suit les règles du compte et du paiement.
Faut-il déclarer l’argent aux impôts ?
Partez de la raison pour laquelle vous recevez l’argent, car des revenus étrangers, un don familial et le transfert de votre propre épargne sont des situations différentes.
Transférer une épargne existante entre des comptes dont vous êtes titulaire n’en fait pas un nouveau revenu, mais les revenus ou les plus-values à l’origine de cette épargne peuvent avoir des conséquences fiscales.
Si vous êtes résident fiscal français, des salaires, des pensions ou d’autres revenus étrangers peuvent devoir être déclarés, et les conventions fiscales déterminent toute exonération ou élimination de la double imposition.
L’annexe 2047 pour les revenus étrangers et la déclaration de revenus principale concernent de nombreux encaissements, mais certaines catégories de salaires ou de pensions exonérés suivent d’autres instructions.
Consultez les instructions qui correspondent au revenu et au pays concernés plutôt que de supposer qu’aucune déclaration française n’est nécessaire parce que l’impôt a déjà été prélevé à l’étranger.
Dons et comptes à l’étranger, deux vérifications distinctes
Un versement familial peut être un don à déclarer, même lorsqu’un abattement ou une exonération fait qu’aucun droit de donation n’est dû.
Pour les dons soumis aux règles françaises, c’est normalement le bénéficiaire qui fait la déclaration, et la situation du donateur et du bénéficiaire détermine le traitement applicable.
Depuis janvier 2026, les déclarations de dons concernées doivent normalement être faites en ligne sur impots.gouv.fr, mais des exceptions autorisent une autre procédure.
L’une de ces exceptions concerne les déclarations qui demandent un crédit pour des droits de donation payés à l’étranger, donc consultez les instructions officielles avant de choisir la déclaration en ligne.
Un présent d’usage proportionné à l’occasion et aux moyens du donateur peut être traité autrement qu’un don important, donc tous les versements d’anniversaire ne suivent pas la même règle.
Détenir un compte à l’étranger est une autre question, car les résidents fiscaux français déclarent en général les comptes ouverts, détenus, utilisés ou clos à l’étranger avec leur déclaration de revenus annuelle.
Cette déclaration de compte se fait avec le formulaire 3916/3916-bis, et une dispense limitée pour certains comptes de paiement en ligne liés impose des conditions cumulatives qui ne couvrent pas tous les soldes d’application.
Recevoir de l’argent sur un compte français ne veut pas dire en soi que vous avez ouvert un compte à l’étranger, mais garder de l’argent auprès d’un établissement étranger peut créer une obligation de déclaration distincte.
Pour un héritage ou un don transfrontalier important, vérifiez le pays compétent et votre situation déclarative avant de compter sur un abattement familial général.
Comment organiser la réception d’un paiement en France
Mettez-vous d’accord sur le mode de réception avant que l’expéditeur paie, surtout si votre compte accepte les virements SEPA en euros mais pas le virement en devise prévu.
Choisissez où l’argent doit arriver
Choisissez entre des euros sur votre compte français, un solde en devise étrangère pris en charge ou un retrait en espèces, en vérifiant que votre compte actuel accepte le mode prévu.
Transmettez vos coordonnées de réception actuelles
Envoyez votre RIB actuel pour une réception sur compte, ou les instructions internationales propres à la devise, avec un nom identique à celui enregistré par l’établissement de réception.
Confirmez le montant que vous devez recevoir
Demandez à l’expéditeur de confirmer la devise, le montant versé prévu et le délai estimé, puis demandez à votre établissement s’il applique de son côté des frais de réception.
Gardez les justificatifs et vérifiez la disponibilité
Conservez le reçu et les justificatifs d’origine, puis vérifiez le solde crédité ou le statut du retrait et faites toute déclaration de revenus, de don ou de compte qui s’applique.
Que faire si l’argent n’est pas arrivé ?
Récupérez le reçu de l’expéditeur et vérifiez le statut du transfert, la date de livraison prévue, la devise de réception et les coordonnées de destination utilisées pour le paiement.
Comparez le nom du bénéficiaire et l’IBAN avec votre RIB actuel, en cherchant un ancien compte enregistré si votre banque a récemment migré vos coordonnées.
Si le paiement ou la vérification n’est pas terminé, l’expéditeur doit régler ce point avec son service avant que votre banque puisse retrouver le paiement final.
Pour un virement SWIFT manquant, demandez à la banque de l’expéditeur de le rechercher et transmettez la référence du paiement ou les informations de suivi à votre banque française.
Si l’expéditeur affirme que le virement a été livré, donnez à votre établissement le montant, la devise, la date et la référence pour qu’il vérifie si un paiement a été bloqué ou rejeté.
Pour un retrait en espèces, vérifiez que le transfert est disponible et que le nom du bénéficiaire est exact, puis faites corriger toute erreur par l’expéditeur auprès du service qui a accepté le transfert.
Si vous recevez moins que prévu
Comparez la confirmation de l’expéditeur avec l’opération sur votre compte pour repérer une conversion, une retenue d’intermédiaire ou des frais de réception avant de lui demander d’envoyer la différence.
Pour les prochains paiements, convenez du montant net attendu et comparez le versement en euros avec la réception en devise étrangère, surtout si la même retenue revient chaque mois.
Comparez ce que coûte à l’expéditeur un envoi vers la France avant de convenir de l’endroit où l’argent doit arriver et de qui fera le change.
Comparez les transferts vers la France
Saisissez le pays et le montant de l’expéditeur, puis choisissez la France comme destination pour comparer les taux et les frais de transfert disponibles.
Notre méthodologie et pourquoi nous faire confiance
Nous avons comparé les modes de réception à partir des informations de la Banque de France, des conditions actuelles des comptes, des instructions des services et des informations fiscales officielles françaises.
Nos vérifications en direct sur les transferts entrants confirment les versements possibles en France depuis certains pays, tandis que les instructions de chaque compte déterminent comment vous pouvez recevoir le paiement.
J’ai donné la priorité aux informations dont vous avez besoin avant de partager un RIB, dont les restrictions de compte, la conversion de devise et les déclarations qui dépendent de l’objet du paiement.
Keith est un spécialiste du monde digital avec une expérience dans le secteur financier, à la fois en tant que marketeur et journaliste. Keith a rejoint MoneyTransfers.com pour faire évoluer l'entreprise et étendre son offre sur plusieurs marchés internationaux de transfert d'argent.
Comparaison des transferts d'argent
Remplissez le formulaire et nous vous trouverons les meilleurs tarifs.






Veuillez partager votre expérience avec …