Wir zeigen nur vertrauenswürdige Anbieter mit den nötigen Lizenzen. Unser Ziel ist ein vollständiger Überblick über den regulierten Geldtransfer-Markt.
|Werbehinweis
MoneyTransfers hilft dir, den Geldtransfer-Anbieter zu finden, der am besten zu dir passt. Damit unser Service kostenlos bleibt, erhalten wir eventuell eine Provision von einigen Anbietern in unseren Suchergebnissen. Diese Provision kann auch die Reihenfolge der Anbieter beeinflussen. Unsere Bewertungen sind davon unabhängig und beruhen auf unseren redaktionellen Richtlinien, unserer Recherche und unseren Tests von Dutzenden Geldtransfer-Anbietern.
Auf dieser Seite
Du kannst Geld aus dem Ausland direkt auf dein deutsches Bankkonto empfangen, ohne ein Konto beim Geldtransferdienst des Absenders zu eröffnen.
Für Euro von einem anderen SEPA-Konto schlage ich meistens vor, es einfach zu halten und deine bestehende IBAN zu nutzen.
Wenn das Geld in Pfund, Dollar oder einer anderen Währung startet, macht der Ort der Umrechnung oft mehr aus als ein Wechsel deines Empfangskontos.
Je nachdem, wie du das Geld nutzen willst, kannst du auch Fremdwährung behalten, Bargeld abholen oder Zahlungen über Apps empfangen.
Geldtransfervergleich
Sieh dir sofort aktuelle Wechselkurse, Gebühren und Funktionen an.
Auf einen Blick
Euro empfangen: Lass dir eine SEPA-Überweisung auf dein Bankkonto senden.
Umgerechnete Euro empfangen: Der Absender kann über einen Geldtransferdienst Euro auf dein bestehendes Konto senden.
USD oder GBP behalten: Lass dir das Geld auf passende Kontodaten bei Wise oder auf ein unterstütztes Währungskonto bei Revolut senden.
Ohne Bankkonto: Hol Bargeld bei Western Union oder MoneyGram ab.
Hohe Zahlungen: Kläre Unterlagen und eine mögliche AWV-Meldepflicht, bevor du das Geld brauchst.
Wege, in Deutschland Geld aus dem Ausland zu empfangen
Die beste Option hängt davon ab, ob du sofort Euro brauchst, die ursprüngliche Währung behalten willst oder Zugang zu Bargeld brauchst.
Empfangsweg
Am besten für
Was du brauchst
Größte Einschränkung
SEPA-Überweisung auf dein Konto
Euro von einem anderen SEPA-Konto
Deinen Namen und deine IBAN
Funktioniert nur für Zahlungen in Euro
Geldtransferdienst zahlt auf dein Konto
Fremdwährung umrechnen, bevor sie bei dir ankommt
Deinen Namen und deine Bankdaten
Der Absender braucht einen Dienst, der in seinem Land verfügbar ist
Internationale Banküberweisung
Zahlungen, die eine Bank im Ausland direkt sendet
IBAN, BIC und Anweisungen deiner Bank
Umrechnung und Bankabzüge können den Betrag schmälern
Mehrwährungskonto
Fremdwährung empfangen und behalten
Verifiziertes Konto und passende Kontodaten für die Währung
Umrechnung und manche Empfangswege kosten extra
Bargeldabholung
Empfangen ohne Bankkonto
Lichtbildausweis und Transferreferenz
Öffnungszeiten und verfügbares Bargeld
PayPal oder Überweisungen innerhalb einer App
Geld von jemandem, der denselben Dienst nutzt
Ein Konto oder ein unterstützter Zahlungslink
Umrechnung und Auszahlung können Kosten verursachen
Diese Optionen lassen sich kombinieren, du kannst also über einen Geldtransferdienst empfangen und trotzdem deine bisherige Bank behalten.
Eine SEPA-Überweisung auf dein Bankkonto empfangen
Mit SEPA empfängst du Zahlungen in Euro aus den Teilnehmerländern auf dein deutsches Konto, fast genauso wie bei einer Inlandsüberweisung.
Dazu gehören auch Länder außerhalb der Eurozone, also kann dir auch jemand aus Großbritannien oder der Schweiz Euro über eine teilnehmende Bank senden.
Die Zahlung muss trotzdem in Euro sein, eine Überweisung in Schweizer Franken wird also nicht zur SEPA-Zahlung, nur weil die Schweiz teilnimmt.
Für eine Banküberweisung in Euro gibst du dem Absender diese Daten:
Deinen vollständigen Namen als Kontoinhaber, genau wie bei deiner Bank hinterlegt.
Deine IBAN, kopiert aus deiner Banking-App oder vom Kontoauszug.
Einen Verwendungszweck, zum Beispiel deinen Namen oder eine Rechnungsnummer.
Für eine SEPA-Zahlung aus dem EWR reicht normalerweise die IBAN, aber ein Absender in Großbritannien oder der Schweiz braucht zusätzlich den BIC deiner Bank.
Ich schlage diesen Weg für Unterstützung von der Familie aus einem anderen Euro-Konto vor oder wenn du Euro verschiebst, die du schon anderswo in Europa hast.
Wenn der Absender das Geld erst umrechnen muss, prüf seinen Umrechnungspreis, bevor du annimmst, dass eine Euro-Banküberweisung insgesamt am günstigsten ist.
Euro über einen Geldtransferdienst empfangen
Der Absender kann in seiner eigenen Währung über Wise, Remitly, Instarem oder einen anderen unterstützten Dienst zahlen und dir Euro auf dein deutsches Konto senden lassen.
Du brauchst meistens nicht dieselbe App, weil das Geld als Banküberweisung auf die Kontodaten ankommt, die du angibst.
Diese Option würde ich zuerst prüfen, wenn dir jemand aus dem Ausland Geld für Miete, Lebenshaltungskosten oder eine einmalige Zahlung senden will.
Der Anbieter rechnet das Geld um, bevor er Euro auszahlt, und der Absender sieht schon bei der Einrichtung, wie viele EUR ankommen sollen.
Gib ihm deinen vollständigen Namen und deine IBAN, dazu deine Adresse oder andere Daten, die der Dienst bei der Einrichtung abfragt.
Dein Absender sollte Deutschland und Auszahlung aufs Bankkonto wählen, nicht Bargeldabholung oder eine Zahlung auf ein App-Guthaben.
Zum Beispiel kann jemand in den USA über einen Geldtransferdienst in Dollar zahlen, während du Euro auf dein bestehendes deutsches Bankkonto bekommst.
Unsere Vergleiche für Zahlungen nach Deutschland weiter unten zeigen die verfügbaren Optionen dafür, und internationale Geldtransferdienste in Deutschland stellt Anbieter vor, mit denen du selbst Geld sendest.
Eine hohe Zahlung empfangen
Für den Erlös aus einem Immobilienverkauf oder eine größere Rentenüberweisung kann ein Devisenbroker die Umrechnung und die Zahlung auf dein deutsches Konto organisieren.
Currencies Direct ist eine Option, wenn das Land des Absenders unterstützt wird, mit einem persönlichen Ansprechpartner, der bei der Zahlung und den nötigen Unterlagen hilft.
Ich finde diese Unterstützung überlegenswert, wenn die Zahlung an eine Frist gebunden ist, vor allem wenn die Bank des Absenders eigene Limits oder Nachweispflichten hat.
Klär mit dem Absender vor der Buchung, von wessen Konto die Überweisung bezahlt wird, denn ein Broker kann verlangen, dass das Geld vom Konto des registrierten Kunden kommt.
Eine internationale Banküberweisung empfangen
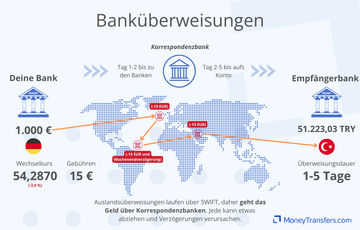
Eine Bank im Ausland kann Geld über SWIFT (teurer und langsamer) direkt auf dein deutsches Konto senden, auch Zahlungen in Fremdwährung, die nicht über SEPA laufen können.
Das passt, wenn ein Arbeitgeber, eine Pensionskasse oder eine andere Organisation über die eigene Bank zahlt und dir kaum eine Wahl beim Dienst lässt.
Frag deine deutsche Bank nach ihren Anweisungen für eingehende Auslandszahlungen, auch danach, welche Währung dein Konto annehmen kann.
Für eine internationale Überweisung braucht der Absender in der Regel diese Daten:
Deinen vollständigen Namen und deine Adresse.
Deine IBAN und den BIC/SWIFT-Code der Empfängerbank.
Den Namen der Bank und, falls nötig, ihre Adresse oder Angaben zur Zwischenbank.
Die Zahlungswährung und einen klaren Verwendungszweck.
Bei der ING in Deutschland brauchst du zum Beispiel deinen Namen, deine Adresse, deine IBAN und den BIC der Bank, die du direkt an den Absender weitergeben kannst.
Fremdwährung, die auf dem Euro-Konto der ING ankommt, wird vor der Gutschrift umgerechnet, du kannst dort also kein eingehendes USD-Guthaben behalten.
Andere Banken und Fremdwährungskonten funktionieren anders, deshalb schlage ich vor, die Empfangswährung zu klären, bevor du die Daten weitergibst.
Wenn du für eine Zahlung genau 2.000 € brauchst, frag, ob der Absender diesen EUR-Betrag senden kann, statt einen Dollarbetrag, den deine Bank umrechnet.
Die ursprüngliche Währung empfangen und behalten
Mit einem Mehrwährungskonto in Deutschland empfängst du unterstützte Fremdwährungen und entscheidest selbst, wann du sie in Euro tauschst.
Das kann sich für regelmäßiges Einkommen aus dem Ausland lohnen, für eine Rente oder für Geld, das du später in derselben Währung ausgibst.
Solange du das Guthaben hältst, trägst du das Wechselkursrisiko, Warten garantiert also nicht, dass du am Ende mehr Euro bekommst.
"Über 16 Millionen Kunden nutzen Wise, vor allem wegen der hervorragenden mobilen App, der transparenten Gebührenstruktur und der Nutzung mittlerer Tarife. Wird jetzt zunehmend für größere Transfers verwendet."
Teile deine Erfahrungen mit Wise
Würdest du Wise weiterempfehlen?
Anonym
Mittlerweile dauert die Auszahlung des Guthabens mehr als 24 Stunden. Noch vor wenigen Monaten wurde das Geld innerhalb von wenigen Stunden auf mein Thai-Konto überwiesen. Nicht mehr empfehlenswert!
Nein, ich empfehle diesen Anbieter nichtJuli 1st, 2025
Anonym
Keine Senden von Geld nach Belarus möglich , bestimmt wegen diesen scheiß Sanktion von diesen EU Politkeridioten, eine Schande dass jeder vor diesen Idioten angst hat
Nein, ich empfehle diesen Anbieter nichtJuni 6th, 2025
Gerd
Die Karte kann man in Kuba nicht benutzen, weil die Bank sich an den willkürlichen Sanktionen der USA gegen Kuba beteiligt.
Nein, ich empfehle diesen Anbieter nichtNovember 6th, 2024
Anonym
Sie führen seit Wochen keinerlei Überweisungen ordnungsgemäß in und aus der USA durch. Außerdem haben sie sämtliche US Bankverbindungen gecancelt
Nein, ich empfehle diesen Anbieter nichtSeptember 1st, 2024
4 von 4 Bewertungen werden angezeigt4 von 4 Bewertungen werden angezeigt
Fremdwährung empfangen und im Alltag ausgeben
8.8
Revolut
Gebühren
0.3% - 1%
Fremdwährungsgebühren
0.1% - 0.6%
Überweisungsdauer
Minutes - 5 days
"Revolut hat weltweit über 70 Millionen Kunden. Sie können bis zu 25 Währungen in der App halten und Geld schnell in über 25 Währungen in mehr als 140 Länder senden."
Hinweis für die USA: Revolut ist keine Bank. Bankdienstleistungen werden von Lead Bank, Member FDIC, erbracht. Es können Gebühren anfallen. Weitere Informationen findest du unter revolut.com/en-US/.
Wise eignet sich gut für lokale Kontodaten
Mit Wise empfängst du USD über US-Kontodaten, GBP über britische Kontodaten und EUR über eine europäische IBAN.
Zum Beispiel kann jemand in den USA Dollar per ACH auf deine USD-Kontodaten bei Wise senden, und du behältst Dollar statt automatisch umgerechneter Euro.
Gib die Daten für die Währung und die Zahlungsart weiter, die der Absender nutzt, denn eine ACH-Zahlung und eine internationale SWIFT-Überweisung brauchen unterschiedliche Angaben.
Wise hat für Privatkonten keine monatliche Gebühr, und lokale Zahlungen in GBP und EUR sowie USD per ACH empfängst du kostenlos.
Inländische USD-Überweisungen und USD per SWIFT kosten 6,11 $ beim Empfang, EUR per SWIFT kostet 2,39 €, jeweils vor möglichen Abzügen durch Korrespondenzbanken.
Beim Tauschen von Währungen zahlst du eine eigene Umrechnungsgebühr, und auch das Weitersenden des Guthabens kann etwas kosten.
Mir gefällt diese Option, wenn du regelmäßig Fremdwährung empfängst, weil du Geld, das du später im Ausland ausgeben willst, nicht umrechnen musst.
Revolut verbindet Empfangen mit Ausgeben
Wenn du Revolut schon nutzt, kannst du unterstützte Währungen auf das passende Guthaben empfangen und das Geld von dort ausgeben oder tauschen.
Öffne in der App die Kontodaten der jeweiligen Währung und gib die lokalen oder internationalen Angaben weiter, die dort für diese Währung stehen.
Revolut berechnet nichts für eingehende Banküberweisungen, Gebühren von SWIFT-Zwischenbanken und der Bank des Absenders können aber trotzdem anfallen.
Die Tauschkosten hängen von deinem Tarif und deiner Nutzung ab, ein kostenloser Empfang heißt also nicht automatisch, dass auch das Umtauschen kostenlos ist.
Meiner Meinung nach lohnt es sich, wenn das Empfangen Teil deines normalen Bankalltags ist, statt mehrere Konten für gelegentliche kleine Zahlungen zu eröffnen.
Manche deutschen Banken bieten auch Fremdwährungskonten an, prüf aber, ob du das Konto als Privatperson eröffnen und Zahlungen direkt darauf empfangen kannst.
Ein Fremdwährungs-Sparprodukt passt weniger gut, wenn es nur Überweisungen von deinem eigenen Referenzkonto annimmt und kein Geld von anderen Personen empfangen kann.
Bargeld ohne Bankkonto abholen
Mit Western Union und MoneyGram kannst du eine internationale Überweisung an teilnehmenden Standorten in Deutschland in bar abholen.
Teilnehmende Filialen der Reisebank und der Deutschen Post bieten Western Union an, prüf aber die einzelne Filiale, bevor du hingehst.
Der Absender muss bei der Einrichtung Bargeldabholung wählen, nicht die Zahlung auf dein Bankkonto.
Das hilft, wenn du gerade erst angekommen bist, keinen Zugriff auf dein Konto hast oder Geld brauchst, während du eine verlorene Karte ersetzt.
Für Western Union bringst du einen gültigen amtlichen Lichtbildausweis und die Money Transfer Control Number (MTCN) mit, die du vom Absender bekommst.
Eventuell brauchst du auch den Namen des Absenders, das Senderland und den erwarteten Betrag, und dein Name muss mit Überweisung und Ausweis übereinstimmen.
Für MoneyGram bringst du die Transferreferenz und einen akzeptierten Ausweis mit, und dein Name muss genau mit dem Eintrag zur Überweisung übereinstimmen.
Prüf, ob die Zahlung bereitliegt, und klär dann die Öffnungszeiten und akzeptierten Ausweise der Filiale, bevor du hingehst.
Ich schlage Bargeldabholung vor, wenn Bargeld ein konkretes Problem löst, nicht automatisch für Geld, das du später ohnehin auf dein Konto einzahlst.
Die Gebühr und der Wechselkurs des Absenders bestimmen trotzdem, wie viel Geld du bekommst, auch wenn du selbst keine Abholgebühr zahlst.
Über PayPal oder eine andere App empfangen
PayPal funktioniert, wenn der Absender PayPal nutzt, und die Zahlung landet auf deinem PayPal-Konto statt direkt auf deinem Bankkonto.
Du gibst deine registrierte E-Mail-Adresse oder einen unterstützten Zahlungslink weiter und überweist berechtigtes Guthaben dann auf dein verknüpftes Bankkonto.
Eine private Zahlung zu empfangen ist kostenlos, solange keine Umrechnung nötig ist, aber der Absender kann Gebühren für internationale Überweisungen zahlen.
Das Umrechnen des Guthabens kostet zusätzlich, und für Zahlungen für Waren oder Dienstleistungen gelten eigene gewerbliche Gebühren.
Mein Vorschlag ist, PayPal aus Bequemlichkeit zu nutzen, wenn du es schon hast, vor allem für eine kleine Zahlung in Euro.
Für regelmäßige Zahlungen in einer anderen Währung schlage ich vor, lokale Kontodaten oder eine direkte EUR-Auszahlung aufs Bankkonto zu prüfen, bevor du dauerhafte Umrechnungskosten hinnimmst.
Wenn ihr beide Revolut habt, kann der Absender auch direkt in der App an deinen Revtag oder deine registrierte Telefonnummer zahlen.
Überweisungen in derselben Währung zwischen Wise-Konten sind eine weitere Option, dafür brauchen beide Seiten das passende Konto für diese interne Zahlung.
Zur größeren Auswahl an Geldtransfer-Apps in Deutschland gehören Dienste, deren App beim Absender auf dein Bankkonto zahlt, du musst also nicht immer selbst eine App herunterladen.
Wero und Geld auf die Karte empfangen
Wero unterstützt Zahlungen in Euro zwischen teilnehmenden Banken in Deutschland, Frankreich, Belgien und Luxemburg, über eine registrierte Telefonnummer oder E-Mail-Adresse.
Wenn du und der Absender über eure Banken Zugang habt, klappt damit eine private Zahlung über die Grenze, ohne IBANs auszutauschen.
Manche Geldtransferdienste, darunter Paysend, unterstützen auch die Auszahlung auf geeignete Karten in Deutschland, der Absender kann also eventuell deine Karte als Empfangsweg nutzen.
Das hängt vom Senderland und der unterstützten Karte ab, und das Geld landet auf dem verknüpften Konto, nicht auf einem eigenen Guthaben in Fremdwährung.
Was kostet es, Geld aus dem Ausland zu empfangen?
Deine Gesamtkosten umfassen die Gebühren des Absenders, die Währungsumrechnung und Abzüge, bevor du über das Geld verfügen kannst.
Diese Kosten solltest du vor allem mit dem Absender klären:
Kosten
Wo sie anfallen
Was du prüfen solltest
Sendegebühr
Bank oder Geldtransferdienst des Absenders
Ob sie zur Zahlung addiert oder abgezogen wird
Währungsumrechnung
Wer das Geld tauscht
Wechselkurs und eine mögliche eigene Umrechnungsgebühr
Gebühren von Zwischenbanken
Banken, die eine SWIFT-Zahlung abwickeln
Gebührenregelung und mögliche Abzüge
Empfangsgebühr
Deine Bank, dein Wallet oder dein Konto
Preis für diese Währung und diesen Eingangsweg
Auszahlung oder Weiterüberweisung
Geld nach dem Empfang bewegen
Ob du eine weitere Überweisung brauchst, um das Guthaben zu nutzen
Die ING berechnet zum Beispiel keine Gebühr für eingehende Überweisungen, aber das Umrechnen von Dollar in Euro kostet über ihren Wechselkurs 1 %, also rund 5 € auf Dollar im Wert von 500 €.
So viel kannst du über Geldtransferdienste empfangen, wenn der Absender vor Gebühren ungefähr den Gegenwert von 500 € sendet.
Zuletzt aktualisiert am 04.11.2026
GBP EUR
Mittlerer Marktpreis1 £ = 1,1983 €
Überweisungsbetrag450 £
1
Remitly
2
TapTap Send
3
Revolut
Opal Transfer
Überweisungsbetrag
Empfänger bekommt (nach Gebühren)
Gebühren
Wechselkurs
Aufschlag
Überweisungsdauer
450,00 £
540,90 €
0,00 £
1.2020
-0.31%
Innerhalb einer Woche
450,00 £
539,10 €
0,00 £
1.1980
0.02%
Minuten
450,00 £
537,91 €
0,00 £
1.1954
0.24%
Innerhalb von Minuten
450,00 £
526,15 €
0,30 £
1.1700
2.39%
Minuten - 24 Stunden
USD EUR
Mittlerer Marktpreis1 $ = 0,8933 €
Überweisungsbetrag600 $
1
Instarem
2
Remitly
3
Revolut
Überweisungsbetrag
Empfänger bekommt (nach Gebühren)
Gebühren
Wechselkurs
Aufschlag
Überweisungsdauer
600,00 $
535,26 €
0,00 $
0.8921
0.13%
Minuten - 24 Stunden
600,00 $
534,42 €
0,00 $
0.8907
0.29%
Innerhalb von Minuten
600,00 $
533,84 €
0,90 $
0.8911
0.25%
Innerhalb von Minuten
CHF EUR
Mittlerer Marktpreis1 CHF = 1,0923 €
Überweisungsbetrag500 CHF
1
Revolut
2
Wise
3
Currencies Direct
Überweisungsbetrag
Empfänger bekommt (nach Gebühren)
Gebühren
Wechselkurs
Aufschlag
Überweisungsdauer
500,00 CHF
544,98 €
0,00 CHF
1.0900
0.21%
Innerhalb von Minuten
500,00 CHF
543,51 €
2,36 CHF
1.0922
0.01%
Innerhalb von Minuten
500,00 CHF
543,25 €
0,00 CHF
1.0865
0.54%
Minuten - 24 Stunden
CAD EUR
Mittlerer Marktpreis1 $ = 0,6395 €
Überweisungsbetrag800 $
1
Instarem
2
Africhange
3
Remitly
Überweisungsbetrag
Empfänger bekommt (nach Gebühren)
Gebühren
Wechselkurs
Aufschlag
Überweisungsdauer
800,00 $
510,80 €
0,00 $
0.6385
0.15%
Minuten - 24 Stunden
800,00 $
510,10 €
6,00 $
0.6376
0.29%
Minuten
800,00 $
510,00 €
0,00 $
0.6375
0.31%
Innerhalb von Minuten
AUD EUR
Mittlerer Marktpreis1 $ = 0,6237 €
Überweisungsbetrag850 $
1
Remitly
2
Western Union
3
Instarem
Überweisungsbetrag
Empfänger bekommt (nach Gebühren)
Gebühren
Wechselkurs
Aufschlag
Überweisungsdauer
850,00 $
531,25 €
0,00 $
0.6250
-0.20%
Innerhalb von Minuten
850,00 $
530,86 €
0,00 $
0.6245
-0.12%
Minuten - 2 Tage
850,00 $
530,06 €
0,00 $
0.6236
0.02%
Minuten - 24 Stunden
Bei einer SWIFT-Zahlung legt der Absender fest, wie die Bankgebühren aufgeteilt werden, und das beeinflusst, wie viel bei dir ankommt:
SHA: Der Absender zahlt seine Bank, Empfangs- und Zwischenbankgebühren können auf dich fallen.
OUR: Der Absender übernimmt die Überweisungsgebühren, meist zu höheren Kosten im Voraus.
BEN: Die Überweisungsgebühren werden vom gesendeten Betrag abgezogen.
Wenn ein exakter Betrag ankommen muss, frag die Bank des Absenders, wie sie Fremdgebühren bei der verfügbaren Gebührenoption behandelt.
Wie lange dauert es, Geld zu empfangen?
Wann du über das Geld verfügen kannst, hängt vom Zahlungsweg ab und davon, wie schnell der Absender das Geld für die Zahlung bereitstellt.
Weg
Übliche Dauer
Was es verzögern kann
SEPA Instant
Innerhalb von 10 Sekunden, rund um die Uhr
Zahlungslimits, Kontoberechtigung oder Prüfungen
Normale elektronische SEPA-Überweisung
Bis zu ein Bankarbeitstag
Annahmeschluss, Wochenenden und Feiertage
Geldtransferdienst zahlt auf dein Konto
Minuten bis mehrere Werktage
Zahlung des Absenders, Währung und Verifizierung
SWIFT-Banküberweisung
Oft mehrere Werktage
Zwischenbanken, fehlende Angaben oder Prüfungen
Bargeldabholung
Kann innerhalb von Minuten bereitstehen
Zahlung des Absenders, Ausweisprüfung und Öffnungszeiten
Überweisung innerhalb derselben App
Oft Sekunden oder Minuten
Kontoprüfungen, Umrechnung oder Einschränkungen
Für eine Zahlung in Euro von einem teilnehmenden Konto ist SEPA Instant oft der einfachste Weg, schnell Geld zu empfangen.
Auch wenn deine Bank Echtzeitüberweisungen empfangen kann, ist nicht jede Überweisung sofort da, denn der Absender muss einen passenden Dienst und Zahlungstyp nutzen.
Wenn ein Anbieter eine Lieferzeit nennt, prüf, ob sie erst nach Eingang des Geldes vom Absender beginnt oder direkt, wenn er die Überweisung anlegt.
Wie viel Geld kannst du in Deutschland empfangen?
In Deutschland gibt es keine allgemeine Obergrenze dafür, wie viel Geld du aus dem Ausland auf ein Bankkonto empfangen kannst.
Der Sendedienst, die Bank des Absenders und dein Empfangskonto können eigene Limits haben, mit zusätzlichen Prüfungen bei ungewöhnlich hohen Zahlungen.
Zum Beispiel muss der Absender vielleicht sein Onlinebanking-Limit erhöhen, obwohl dein deutsches Konto den vollen Betrag annehmen kann.
Bargeldabholung und App-Zahlungen können engere Limits haben als der Empfang aufs Bankkonto, kläre also den erlaubten Betrag, bevor der Absender zahlt.
Bei einer hohen Zahlung solltest du Unterlagen aufbewahren, die zeigen, woher das Geld kommt und warum du es bekommst.
Welche Unterlagen du brauchst, hängt davon ab, warum du das Geld empfängst:
Kontoauszüge, die deine eigenen Ersparnisse und den Weg der Überweisung zeigen.
Ein Kaufvertrag oder eine Abrechnung zum Immobilienverkauf.
Ein Schenkungsschreiben und ein Nachweis deiner Beziehung zum Absender.
Erbschaftsunterlagen, Rentenbescheide oder ein Arbeitsvertrag.
Ein Verwendungszweck hilft, die Überweisung zu erklären, ersetzt aber keine Nachweise, wenn die Bank nach Unterlagen fragt.
AWV-Meldung für Zahlungen über 50.000 €
Wenn du in Deutschland lebst, musst du bestimmte Zahlungen über 50.000 € mit einer Person oder Firma im Ausland der Deutschen Bundesbank melden.
Die Schwelle liegt seit Januar 2025 bei 50.000 € und ersetzt die alte Schwelle von 12.500 €, die du noch in Bankmitteilungen oder Anleitungen im Internet finden kannst.
Die Pflicht hängt von deinem Wohnsitz und dem zugrunde liegenden Geschäft ab, nicht von deiner Staatsangehörigkeit oder nur davon, ob das Konto im Ausland liegt.
Überweisungen zwischen deinen eigenen Konten sind von der Meldepflicht ausgenommen, auch wenn du eigene Ersparnisse von einem Konto im Ausland nach Deutschland holst.
Es gibt weitere Ausnahmen, nutze also die Hinweise der Bundesbank zu Zahlungsmeldungen, um zu klären, ob dein konkreter Fall eine Meldung braucht.
Die Meldepflicht ist kein Empfangslimit
Die Meldeschwelle von 50.000 € hindert dich nicht daran, eine höhere Zahlung zu empfangen, und eine AWV-Meldung entscheidet nicht darüber, ob du Steuern zahlst.
Deine Bank kann trotzdem nach der Herkunft des Geldes fragen, auch wenn die Zahlung nicht an die Bundesbank gemeldet werden muss.
Zahlst du Steuern auf Geld aus dem Ausland?
Die steuerliche Behandlung hängt davon ab, wofür das Geld ist und wie deine Situation aussieht, nicht davon, dass die Überweisung aus einem anderen Land kommt.
Wenn du eigene Ersparnisse zwischen deinen Konten verschiebst, entsteht dadurch allein kein neues Einkommen, Zinsen, Kapitalerträge oder das ursprüngliche Einkommen können aber eigene steuerliche Folgen haben.
Gehalt, Honorare als Freiberufler und Mieteinnahmen können steuerpflichtig sein, auch wenn der Zahler und das Zahlungskonto im Ausland sind.
Für Schenkungen und Erbschaften gelten eigene Regeln, und die Freibeträge hängen von deiner Beziehung zu der Person ab, die dir das Geld gibt.
Eine Schenkung kann beim Finanzamt anzeigepflichtig sein, auch wenn keine Schenkungsteuer anfällt, ein Freibetrag ist also kein Limit für Überweisungen.
Bei größeren Schenkungen, einem Erbe im Ausland oder Einkommen aus dem Ausland solltest du die deutschen Steuerregeln prüfen, statt anzunehmen, dass die Steuerlage des Absenders auch für dich gilt.
So empfängst du in Deutschland Geld aus dem Ausland
Sobald du weißt, wie du das Geld empfangen willst, helfen dir diese Schritte, unnötige Umrechnungskosten und Probleme mit der Zahlung zu vermeiden.
Die gewünschte Währung abstimmen
Sag dem Absender, ob du Euro auf deinem Bankkonto brauchst oder seine Währung behalten willst, damit die Umrechnung an der richtigen Stelle passiert.
Die Daten für diesen Empfangsweg weitergeben
Kopier den Namen und die Kontoangaben aus deiner Banking-App oder bestätige für die Bargeldabholung den genauen Namen auf deinem Ausweis.
Prüfen, wie viel bei dir ankommt
Bitte den Absender, den Betrag nach Umrechnung und Gebühren bei den Diensten zu vergleichen, die in seinem Land verfügbar sind.
Prüf auch die Empfangsgebühren deines eigenen Kontos, vor allem wenn die Zahlung per SWIFT kommt oder deine Bank sie umrechnet.
Zahlungsbeleg und Nachweise aufbewahren
Speicher die Transferreferenz und Nachweise zum Zweck der Zahlung, vor allem bei hohen Beträgen oder einer nötigen AWV-Meldung oder Anzeige beim Finanzamt.
Was tun, wenn das Geld nicht angekommen ist?
Bitte den Absender um den Überweisungsbeleg, die Referenz und das erwartete Lieferdatum und vergleiche dann die Empfangsdaten mit deinen Kontodaten.
Wenn die Überweisung noch bearbeitet wird, sollte der Absender prüfen, ob seine Bankzahlung durch ist und ob der Geldtransferdienst weitere Angaben braucht.
Wenn sie als zugestellt markiert ist, wende dich mit Betrag, Währung, Datum und Referenz an deine Bank oder deinen Empfangsdienst.
Bei einer fehlenden SWIFT-Zahlung sollte der Absender bei seiner Bank einen Nachforschungsauftrag stellen und sich die Zahlungsbestätigung oder Tracking-Referenz geben lassen.
Bei Bargeldabholung prüfst du den Status der Überweisung, bevor du zur Filiale gehst, denn ein Beleg des Absenders heißt nicht immer, dass das Geld bereitliegt.
Wenn die Daten falsch sind, sollte sich der Absender schnell an den Sendedienst wenden und eine Korrektur oder Rückholung beantragen.
Wenn weniger Geld ankommt als erwartet
Vergleiche die ursprüngliche Währung und den Betrag mit dem Beleg des Absenders und prüf dann, ob deine Bank die Zahlung umgerechnet oder eine Empfangsgebühr abgezogen hat.
Bei SWIFT können auch Gebühren von Zwischenbanken den Unterschied erklären, frag also nach einer Aufstellung, bevor der Absender den fehlenden Betrag noch einmal sendet.
Nutze das Formular unten zusammen mit dem Absender, um eine Option für deine nächste Zahlung nach Deutschland zu finden.
Überweisungen nach Deutschland vergleichen
Gib das Land und den Betrag des Absenders ein und wähle Deutschland als Ziel, um verfügbare Wechselkurse und Gebühren zu vergleichen.
Unsere Methodik und warum du uns vertrauen kannst
Wir haben die Empfangswege in Deutschland bewertet, darunter Bankzahlungen in Euro, Fremdwährungskonten, Bargeldabholung und Überweisungen über Apps.
Unsere Recherche stützt sich auf Anweisungen und Preisverzeichnisse deutscher Banken, Kontobedingungen und offizielle Hinweise der Deutschen Bundesbank und der Finanzbehörden.
Der Vergleich zeigt verfügbare Angebote für Überweisungen nach Deutschland, mit festen Sendebeträgen im Gegenwert von rund 500 € in der Währung des jeweiligen Herkunftslandes.
Er zeigt das Angebot für die Überweisung, und eigene Gebühren der Empfängerbank erklären wir dort, wo sie beeinflussen, wie viel Geld du behältst.
Ich habe dein bestehendes Konto vorgezogen, wo es reicht, mit Alternativen, um Währung zu halten oder ohne Bankkonto zu empfangen.
Keith ist ein Digitalspezialist mit einem Hintergrund in der Finanzbranche, sowohl als Marketeer als auch als Journalist. Keith kam zu MoneyTransfers.com, um das Geschäft auf die nächste Stufe zu heben und unser Angebot auf mehreren internationalen Geldtransfermärkten zu erweitern.
Geldtransfervergleich
Sieh dir sofort aktuelle Wechselkurse, Gebühren und Funktionen an.






Teile deine Erfahrungen mit …