Wir zeigen nur vertrauenswürdige Anbieter mit den nötigen Lizenzen. Unser Ziel ist ein vollständiger Überblick über den regulierten Geldtransfer-Markt.
|Werbehinweis
MoneyTransfers hilft dir, den Geldtransfer-Anbieter zu finden, der am besten zu dir passt. Damit unser Service kostenlos bleibt, erhalten wir eventuell eine Provision von einigen Anbietern in unseren Suchergebnissen. Diese Provision kann auch die Reihenfolge der Anbieter beeinflussen. Unsere Bewertungen sind davon unabhängig und beruhen auf unseren redaktionellen Richtlinien, unserer Recherche und unseren Tests von Dutzenden Geldtransfer-Anbietern.
Auf dieser Seite
Ich schlage Wise für Auslandszahlungen und Reisegeld vor, mit geplanten Überweisungen und Währungssalden in derselben App.
Revolut bietet mehr Funktionen für dein Alltagskonto, während Remitly und Taptap Send mit lokalen Auszahlungsoptionen gut zu Zahlungen an die Familie passen.
Wenn du schon N26 hast, kannst du damit eine gelegentliche Auslandsüberweisung senden, ohne ein eigenes Wise-Konto zu eröffnen.
Geldtransfervergleich
Sieh dir sofort aktuelle Wechselkurse, Gebühren und Funktionen an.
Auf einen Blick
Wise: geplante Zahlungen und Reisegeld
Revolut: Überweisungen neben Funktionen fürs Alltagskonto
Remitly: wiederholte Zahlungen an die Familie verwalten
Taptap Send: Zahlungen an unterstützte Mobile Wallets
TransferGo: Auszahlung über eine passende Kartennummer
Xe: Kursalarme und Verfolgung von Zahlungen
Currencies Direct: eine App mit persönlicher Betreuung bei Überweisungen
Western Union: in der App starten und bar bezahlen
N26: Zahlungen in Fremdwährung, wenn du N26 schon nutzt
Die besten Apps, um Geld aus Deutschland ins Ausland zu senden
Diese Apps decken unterschiedliche Bedürfnisse ab, von regelmäßiger Unterstützung für die Familie bis zu Auslandszahlungen neben deinem Alltagskonto.
"Über 16 Millionen Kunden nutzen Wise, vor allem wegen der hervorragenden mobilen App, der transparenten Gebührenstruktur und der Nutzung mittlerer Tarife. Wird jetzt zunehmend für größere Transfers verwendet."
Teile deine Erfahrungen mit Wise
Würdest du Wise weiterempfehlen?
Anonym
Mittlerweile dauert die Auszahlung des Guthabens mehr als 24 Stunden. Noch vor wenigen Monaten wurde das Geld innerhalb von wenigen Stunden auf mein Thai-Konto überwiesen. Nicht mehr empfehlenswert!
Nein, ich empfehle diesen Anbieter nichtJuli 1st, 2025
Anonym
Keine Senden von Geld nach Belarus möglich , bestimmt wegen diesen scheiß Sanktion von diesen EU Politkeridioten, eine Schande dass jeder vor diesen Idioten angst hat
Nein, ich empfehle diesen Anbieter nichtJuni 6th, 2025
Gerd
Die Karte kann man in Kuba nicht benutzen, weil die Bank sich an den willkürlichen Sanktionen der USA gegen Kuba beteiligt.
Nein, ich empfehle diesen Anbieter nichtNovember 6th, 2024
Anonym
Sie führen seit Wochen keinerlei Überweisungen ordnungsgemäß in und aus der USA durch. Außerdem haben sie sämtliche US Bankverbindungen gecancelt
Nein, ich empfehle diesen Anbieter nichtSeptember 1st, 2024
4 von 4 Bewertungen werden angezeigt4 von 4 Bewertungen werden angezeigt
Funktionen fürs Alltagskonto
8.8
Revolut
Gebühren
0.3% - 1%
Fremdwährungsgebühren
0.1% - 0.6%
Überweisungsdauer
Minutes - 5 days
"Revolut hat weltweit über 70 Millionen Kunden. Sie können bis zu 25 Währungen in der App halten und Geld schnell in über 25 Währungen in mehr als 140 Länder senden."
Hinweis für die USA: Revolut ist keine Bank. Bankdienstleistungen werden von Lead Bank, Member FDIC, erbracht. Es können Gebühren anfallen. Weitere Informationen findest du unter revolut.com/en-US/.
Wiederholte Zahlungen an die Familie
8.2
Remitly
Gebühren
None
Fremdwährungsgebühren
0.1% - 1.3%
Überweisungsdauer
Minutes - 3 days
"Remitly konzentriert sich auf das Senden von Geld an Freunde und Familie in Asien, Afrika und Südamerika. Breite Abdeckung und gut geeignet für regelmäßige Heimtransfers."
Zahlungen an Mobile Wallets
8.5
TapTap Send
Gebühren
Fremdwährungsgebühren
Überweisungsdauer
Minutes
"TapTap Send facilitates money transfers to bank accounts & mobile money wallets on popular networks with competitive rates."
"Xe verfügt über mehr als 30 Jahre Erfahrung im Devisenhandel und ist einer der renommiertesten Namen auf dem Markt. 200 Länder, 100 Währungen und Gelder, die oft in Sekundenschnelle eingehen."
Teile deine Erfahrungen mit Xe
Würdest du Xe weiterempfehlen?
Anonym
registration is cumbersome thanks to the new EU rules but worked as expected.
Ja, ich empfehle diesen AnbieterNovember 17th, 2025
Ulrich Lasar
Habe 3 Versuche gestartet . Trotz Freigabe durch Visa , keine Transaktion stattgefunden .
Nein, ich empfehle diesen Anbieter nichtMärz 31st, 2025
2 von 2 Bewertungen werden angezeigt2 von 2 Bewertungen werden angezeigt
"Currencies Direct verfügt über mehr als 30 Jahre Erfahrung im globalen Geldtransfer. Preisgekrönter Service mit einer TrustPilot-Bewertung von 4,9. Sichern Sie sich die Kurse für die Zukunft oder handeln Sie rund um die Uhr online oder mobil."
Ich finde, Wise passt gut, wenn du Zahlungen an ausländische Banken und Ausgaben auf Reisen in einer App haben willst, ohne ein Monatsabo zu bezahlen.
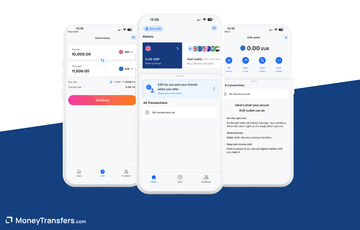
Du kannst Empfänger speichern, Währungssalden verwalten und einmalige oder regelmäßige Zahlungen vom Handy aus planen.
Du kannst Einkommen aus dem Ausland in der Originalwährung halten, unterstützte Zahlungen über Kontodaten empfangen und ein passendes Guthaben mit deiner Wise-Karte ausgeben.
Wenn du in Pfund oder Dollar bezahlt wirst, musst du so nicht alles in Euro umtauschen, bevor du diese Währung wieder ausgibst.
Ich finde, dieses Multiwährungskonto passt gut, wenn du Einkommen aus dem Ausland und Ausgaben auf Reisen verbinden willst, dazu geplante Zahlungen für Miete oder Familie.
Das geplante Datum ist der Tag, an dem Wise dein Geld sendet, also plane die Bearbeitungszeit der Empfängerbank ein, bevor eine Rechnung überfällig wird.
Für eine geplante Zahlung in EUR muss außerdem genug Geld im passenden Wise-Guthaben liegen, eine automatische Abbuchung von deiner deutschen Bank gibt es dafür nicht.
Du registrierst dich und erledigst die Identitätsprüfung in der App, dann bezahlst du passende Überweisungen per Banküberweisung, verbundener Bankzahlung oder einer unterstützten Karte.
Wise unterstützt keine Zahlung per SOFORT, und eine girocard ohne unterstütztes Kartennetz ersetzt keine passende Visa oder Mastercard.
Zahlungen gehen normalerweise auf das Bankkonto des Empfängers, deshalb passen Remitly oder Taptap besser, wenn jemand Bargeld oder eine Mobile Wallet braucht.
Der Umtausch läuft zum Mittelkurs mit einer separaten Gebühr, wobei Zahlungsart und Währung die Gesamtkosten verändern.
Ein Monatsabo für Privatkunden gibt es nicht, aber eine Kartenbestellung und manche Empfangs- oder Abhebungsdienste können Gebühren kosten.
Für Banküberweisungen über 1.000 € und 5.000 € zeigen die Zahlen unten, wie sich die separate Gebühr von Wise mit der Empfangswährung ändert.
Mir gefällt die Kombination aus Überweisungen und Währungssalden, trotzdem schlage ich vor, eine eigene App für Zahlungen an die Familie zu behalten, wenn Wise die Auszahlung nicht abdeckt, die dein Empfänger braucht.
Wise lohnt sich
Wähle eine Alternative
Regelmäßige Auslandszahlungen planen
Der Empfänger braucht eine Bargeldabholung
Einkommen aus dem Ausland und Reiseausgaben verwalten
Du brauchst persönliche Hilfe bei einem Vertrag
Ohne Monatsabo senden
Du willst eine geplante EUR-Zahlung direkt von deiner Bank bezahlen
Revolut
Revolut bringt Überweisungen und Alltagsbanking zusammen
Verfügbar für
iOS und Android
Bewertung im App Store
4,9/5 (240.000+ Bewertungen)
Bewertung bei Google Play
4,8/5 (4,1 Mio.+ Rezensionen)
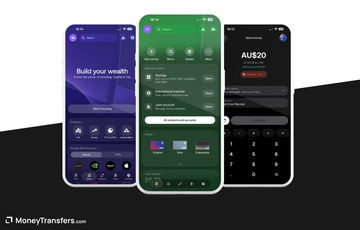
Revolut ist meine Wahl, wenn du Überweisungen, Kartenzahlungen und dein tägliches Konto in einer App haben willst.
Neben Euro kannst du unterstützte Fremdwährungen halten und tauschen und dann ein passendes Guthaben mit deiner Revolut-Karte ausgeben.
Wenn du Urlaubsgeld in der Originalwährung behältst, musst du es zwischen zwei Reisen nicht zurück in Euro tauschen.
Mir gefällt, dass du diese Salden neben alltäglichen Zahlungen und virtuellen Karten verwaltest, wobei Umtausch per Karte und per Überweisung dasselbe Umtauschkontingent nutzen.
Andere Revolut-Nutzer kannst du sofort und kostenlos bezahlen, was gut klappt, wenn Freunde oder Familie schon ein verifiziertes Konto haben.
Für jemanden mit einem normalen Bankkonto im Ausland gibst du die Bankdaten ein und prüfst die separate Überweisungsgebühr und die geschätzte Ankunft.
Das Aufladen per Banküberweisung ist kostenlos, während Firmenkarten oder Karten von außerhalb des EWR eine Aufladegebühr kosten können.
Du musst ein Revolut-Konto eröffnen und verifizieren, ein einmaliger Überweisungsauftrag ohne Konto reicht nicht.
Der kostenlose Standard-Tarif reicht, um die Überweisungen auszuprobieren, aber wegen des Umtauschkontingents solltest du Betrag und Zeitpunkt im Blick behalten.
Mit einem Standard-Konto der deutschen Niederlassung zahlst du für Umtausch über 1.000 € im Monat eine Fair-Use-Gebühr von 0,5 % auf den Betrag darüber.
Am Wochenende kostet der Umtausch zusätzlich 1 %, und Revolut nutzt einen eigenen Wechselkurs, statt den Mittelkurs zu versprechen.
Bezahlte Tarife ändern die Kontingente und bringen weitere Vorteile, also rechne das Abo und die Kündigungsbedingungen mit ein, wenn du deine Ersparnis ausrechnest.
So wirken sich die Überweisungsgebühren und Wechselkurse von Revolut auf den Betrag aus, der ankommt, wenn du 1.000 € oder 5.000 € sendest.
Ich schlage vor, für gelegentliche Zahlungen bei Standard zu bleiben, außer die zusätzlichen Karten-, Reise- oder Kontofunktionen sind dir eine monatliche Gebühr wert.
Revolut lohnt sich
Wähle eine Alternative
Überweisungen neben alltäglichen Ausgaben verwalten
Du brauchst nur eine gelegentliche Zahlung ohne Konto-Extras
Familie bezahlen, die schon Revolut nutzt
Der Empfänger braucht Bargeld oder eine Mobile-Money-Wallet
Virtuelle Karten und Währungssalden nutzen
Du tauschst regelmäßig mehr als das kostenlose Kontingent
Remitly
Mit Remitly hast du wiederholte Zahlungen an die Familie leichter im Griff
Verfügbar für
iOS und Android
Bewertung im App Store
4,8/5 (62.000+ Bewertungen)
Bewertung bei Google Play
4,7/5 (1,6 Mio.+ Rezensionen)
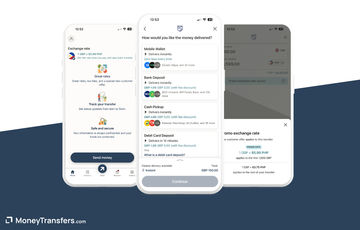
Remitly passt gut, wenn dein regelmäßiger Empfänger eine Auszahlung auf ein lokales Bankkonto, in eine Wallet oder in bar braucht statt eines neuen Finanzkontos.
Die App speichert Überweisungsverlauf und Empfängerdaten an einem Ort, so erledigst du wiederholte Zahlungen, ohne dieselben Angaben neu einzugeben.
Du wählst die Auszahlungsart beim Erstellen der Überweisung und verfolgst danach Fortschritt und voraussichtliche Ankunft auf dem Handy.
Das hilft besonders, wenn ein Familienmitglied eine Bestätigung braucht, dass das Geld auf seinem Konto ist oder zur Abholung bereitliegt.
Du kannst dein Konto in der App eröffnen und die angeforderten Identitätsprüfungen erledigen, wobei zusätzliche Prüfungen eine erste oder größere Zahlung verzögern können.
In Deutschland kannst du mit passenden Karten, Apple Pay, Google Pay, Klarna und unterstützten verbundenen Bankzahlungen bezahlen, und die App zeigt dir die tatsächlichen Optionen für deine Überweisung.
Geh nicht davon aus, dass jeder Empfänger Bargeld abholen kann, nur weil die App diese Option in einem anderen Land anbietet.
Bevor die Überweisung bearbeitet wird, kannst du passende Änderungen oder eine Stornierung im Überweisungsverlauf der App vornehmen.
Ist die Bearbeitung schon weiter, brauchst du eventuell den Support, und eine sofort gesendete zweite Zahlung kann zu einer doppelten Überweisung führen.
Ein Monatsabo für Überweisungen ist nicht nötig, aber Gebühren und der Aufschlag auf den Wechselkurs hängen von Zahlungs- und Auszahlungsart ab.
Ein Angebot für die erste Überweisung kann den Einstiegspreis verbessern, ohne spätere Überweisungen genauso günstig zu machen, deshalb schlage ich vor, den Preis für die nächste Zahlung zu prüfen, bevor du dich festlegst.
Die Zahlen unten stellen die Überweisungsgebühr von Remitly neben den Aufschlag auf den Wechselkurs und zeigen, was von 1.000 € und 5.000 € beim Empfänger ankommt.
Wiederholte Zahlungen an gespeicherte Empfänger in der Familie
Du brauchst Währungssalden und eine Karte zum Bezahlen
Auszahlung aufs Bankkonto, in die Wallet oder in bar verfolgen
Du brauchst einen ausgehandelten Kurs für eine große geplante Zahlung
Eine passende Änderung an der Überweisung in der App vornehmen
Du entscheidest nur nach einem Einführungsangebot
Taptap Send
Taptap Send eignet sich gut für regelmäßige Zahlungen an Mobile Wallets
Verfügbar für
iOS und Android
Bewertung im App Store
4,7/5 (11.000+ Bewertungen)
Bewertung bei Google Play
4,6/5 (340.000+ Rezensionen)
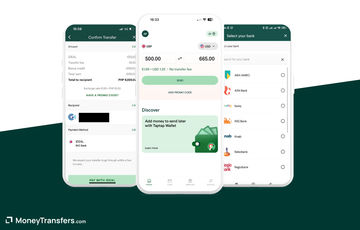
Ich finde, Taptap Send ist eine Überlegung wert, wenn deine Familie Geld in einer unterstützten Mobile Wallet empfangen kann und du diese Zahlungen vom Handy aus erledigen willst.
Das Empfangsnetz des Empfängers wählst du bei der Überweisung mit aus, so kannst du eine Auszahlung in die Wallet einrichten, ohne dass er ein ausländisches Bankkonto eröffnen muss.
In manchen Ländern bietet die App auch Auszahlung aufs Bankkonto und Bargeldabholung, was dir Alternativen gibt, wenn das Empfangslimit einer Wallet zu niedrig ist.
Du kannst die Zahlung in der App verfolgen, bis sie ankommt, auch wenn die Auszahlung weiter vom Empfangsnetz und möglichen Prüfungen abhängt.
Für die Anmeldung brauchst du eine aktive Handynummer aus deinem Wohnsitzland, was ein zusätzlicher Schritt sein kann, wenn du gerade erst nach Deutschland gezogen bist.
Du kannst mit passenden Karten und unterstützten verbundenen Bankzahlungen bezahlen, und für Nutzer in Deutschland gibt es Klarna, wo es angeboten wird.
Mir gefällt der Fokus auf Geld für die Familie in der Heimat, aber für eine Reisekarte oder eine breitere Banking-App für den Alltag passt Taptap weniger.
Laufende Standardlimits und niedrigere Wallet-Limits können eine Zahlung begrenzen, selbst wenn nach zusätzlichen Prüfungen ein höheres Transaktionslimit möglich ist.
Bei einer regelmäßigen Zahlung in eine Wallet schlage ich vor zu prüfen, ob der Empfänger eine Abhebungsgebühr zahlt, bevor du das ausgezahlte Guthaben als seinen endgültigen Bargeldbetrag ansiehst.
Ein Monatsabo ist nicht nötig, während Überweisungsgebühren und der Aufschlag auf den Wechselkurs vom Zielland abhängen.
Manche Zahlungen haben keine separate Überweisungsgebühr, aber die Kosten des Umtauschs musst du trotzdem mit anderen Angeboten vergleichen.
Für die Zielländer unten siehst du, was beim Empfänger ankommt, wenn du den Aufschlag von Taptap auf den Wechselkurs zusammen mit der Gebühr betrachtest.
In eine unterstützte Mobile Wallet der Familie senden
Du brauchst eine Reisekarte oder ein Alltagskonto
Geld für die Familie vom Handy aus verfolgen
Dein Zielland liegt außerhalb der Länder, in die Taptap sendet
Mit einer verbundenen deutschen Bankzahlung bezahlen, wo angeboten
Abhebungsgebühren beim Empfänger sind höher als die Ersparnis bei der Überweisung
TransferGo
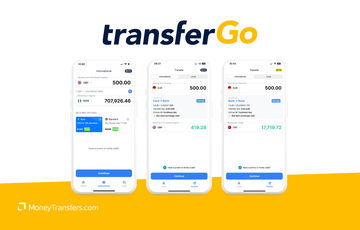
TransferGo bietet in der App die Auszahlung über die Kartennummer
Verfügbar für
iOS und Android
Bewertung im App Store
4,8/5 (3.000+ Bewertungen)
Bewertung bei Google Play
4,4/5 (47.000+ Rezensionen)
TransferGo ist eine gute Wahl, wenn dein Empfänger Geld über eine passende Kartennummer empfangen kann und ihr euch so den mühsamen Austausch von Bankdaten spart.
In der App erstellst du die Überweisung, gibst die Daten des Empfängers ein und wählst die Auszahlungsart, bevor du bezahlst.
Die Auszahlung aufs Bankkonto gibt es auch, die Karte ist also eine zusätzliche Option, die nicht jede Überweisung braucht.
Ich würde sagen, nimm die normalen Bankdaten, wenn du sie schon hast und die Karte im Angebot keinen Vorteil bringt.
Du legst ein Profil an und erledigst die nötigen Prüfungen, dann zahlst du genau den angegebenen Betrag per unterstützter Karte oder Bankzahlung.
Wenn du per Bank bezahlst, nutze die angegebenen Kontodaten und den Verwendungszweck, damit deine Einzahlung deiner Überweisung zugeordnet werden kann.
Deutschland ist als Senderland zugelassen, aber das Land des Empfängers und der Kartenherausgeber entscheiden trotzdem, ob eine Auszahlung auf die Karte möglich ist.
Für eine normale Überweisung brauchst du kein Monatsabo, wobei das Angebot eine Überweisungsgebühr und einen Aufschlag auf den Wechselkurs enthalten kann.
Zahlungsart und gewählte Auszahlungsart können sowohl den Preis als auch die geschätzte Ankunft ändern.
Für Auszahlungen auf die Karte gelten andere Limits als für Auszahlungen aufs Bankkonto, deshalb schlage ich vor, die Auszahlungsart zu prüfen, bevor du eine größere Zahlung planst.
Das ist eine App zum Senden von Geld und kein Ersatz für dein deutsches Girokonto, womit ihre Rolle ziemlich klar bleibt.
TransferGo lohnt sich
Wähle eine Alternative
Auf eine passende Karte des Empfängers zahlen
Du willst eine breitere App zum Bezahlen und für dein Banking
Zwischen Auszahlung auf Karte und Konto wählen
Karte oder Land des Empfängers wird nicht unterstützt
Per unterstützter Karte oder Bankzahlung bezahlen
Dein Zielland hat keine Bargeldabholung
Xe
Xe verbindet Kursalarme mit der Verfolgung deiner Überweisung
Verfügbar für
iOS und Android
Bewertung im App Store
4,8/5 (9.000+ Bewertungen)
Bewertung bei Google Play
4,4/5 (400.000+ Rezensionen)
Xe passt zu dir, wenn du einen Wechselkurs auf dem Handy beobachten willst, bevor du entscheidest, wann du eine Zahlung an eine ausländische Bank machst.
Die App verbindet ihren Währungsrechner mit Kursalarmen für einen Zielkurs, so brauchst du für den Blick auf den Markt keine eigene Währungs-App.
Der Kurs im Rechner ist allerdings ein Referenzkurs, und deine Überweisung bekommt nicht automatisch diesen Wechselkurs.
Sobald du eine Zahlung erstellst, zeigt die Aktivitätsansicht ihren Status und Ablauf, bei Bedarf mit den Bankdaten zum Bezahlen oder Anfragen nach weiteren Informationen.
Abgeschlossene Zahlungen kannst du wiederholen, und mit dem biometrischen Login kommst du auf einem kompatiblen Handy auch auf anderem Weg in dein Konto.
Du kannst dich registrieren, um aus Deutschland zu senden, die angeforderten Angaben zu deiner Identität machen und dann die Zahlungsarten nutzen, die für deine Überweisung verfügbar sind.
Banküberweisung oder Zahlung mit einer passenden Karte können angeboten werden, aber Gebühren des Kartenherausgebers können ein Angebot mit Kartenzahlung teurer machen, als es zuerst aussieht.
Ich schlage vor, die Kurs-Tools der App für eine flexible Zahlung zu nutzen und genug Zeit für die Prüfung einzuplanen, wenn der Empfänger eine feste Frist hat.
Für normale Überweisungen brauchst du kein Monatsabo, aber eine Sendegebühr und ein Aufschlag auf den Wechselkurs können anfallen.
Abzüge von zwischengeschalteten Banken oder der Empfängerbank können manche Zahlungen ebenfalls treffen, also prüfe den Betrag, der ankommen soll, statt anzunehmen, dass eine niedrige Überweisungsgebühr schon alle Kosten zeigt.
Xe lohnt sich
Wähle eine Alternative
Eine Währung mit Kursalarmen verfolgen
Du hältst den Kurs im Rechner für deinen Überweisungskurs
Eine abgeschlossene Bankzahlung wiederholen
Der Empfänger braucht eine Auszahlungsart, die im Angebot fehlt
Status und Dokumentenanfragen an einem Ort verfolgen
Deine Zahlungsfrist lässt keine Zeit für die Prüfung
Currencies Direct
Currencies Direct verbindet eine App mit persönlicher Betreuung
Verfügbar für
iOS und Android
Bewertung im App Store
4,7/5 (60+ Bewertungen)
Bewertung bei Google Play
4,6/5 (2.000+ Rezensionen)
Currencies Direct ist meine Wahl, wenn du eine Zahlung an eine ausländische Bank auf dem Handy verwalten willst und trotzdem jemanden hast, mit dem du Betrag oder Zeitpunkt besprechen kannst.
In der App prüfst du Kurse, richtest Überweisungen ein und verfolgst Zahlungen im Aktivitätsverlauf.
Du kannst Bankdaten von Empfängern hinzufügen oder ändern und unterstützte Wallet-Guthaben verwalten, was hilft, wenn du mehr als eine Zahlung ins Ausland koordinierst.
Die App deckt die alltäglichen Aufgaben rund um Überweisungen ab, und ein Kundenbetreuer bespricht mit dir eine größere geplante Zahlung, wenn du allein in der App nicht weiterkommst.
Diese Kombination passt, wenn du Ersparnisse verschiebst oder eine Immobilie bezahlst, aber bei einer komplexen Zahlungsfrist ersetzt die App kein Gespräch.
Registriere dich und erledige die nötige Verifizierung, bevor du bezahlst, denn bei hohen Überweisungen können Nachweise zur Herkunft der Mittel nötig sein.
Bezahlen per Bank und Auszahlung aufs Bankkonto sind hier der Kern, deshalb schlage ich eine App für Zahlungen an die Familie vor, wenn der Empfänger Bargeld oder eine lokale Mobile Wallet braucht.
Currencies Direct verlangt keine Überweisungsgebühr und kein Monatsabo für Überweisungen, aber im Wechselkurs steckt ein Aufschlag.
Gebühren von zwischengeschalteten Banken und der Empfängerbank können die Zahlung trotzdem verringern, also frag nach den Gesamtkosten, wenn der Empfänger einen genauen Betrag braucht.
Ein Kundenbetreuer kann mit dir Kursvereinbarungen für künftige Zahlungen besprechen, aber geh nicht davon aus, dass sich jeder Vertrag komplett in der App abschließen lässt.
Für eine kleine alltägliche Zahlung würde ich einen einfacheren Ablauf wählen, außer die persönliche Betreuung löst ein bestimmtes Problem.
Currencies Direct lohnt sich
Wähle eine Alternative
Eine geplante Zahlung mit persönlicher Betreuung abwickeln
Der Empfänger braucht Bargeld oder eine Mobile Wallet
Bankzahlungen und Empfängerdaten im Blick behalten
Du willst vor allem im Alltag mit der Karte bezahlen
Den Zeitpunkt besprechen, wenn du größere Ersparnisse verschiebst
Du erwartest, dass jeder Kursvertrag nur über die App läuft
Western Union
Western Union verbindet dein Handy mit Überweisungen, die du bar bezahlst
Verfügbar für
iOS und Android
Bewertung im App Store
4,7/5 (30.000+ Bewertungen)
Bewertung bei Google Play
4,4/5 (140.000+ Rezensionen)
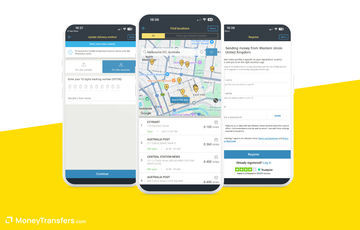
Western Union ist mein Vorschlag, wenn du eine Zahlung auf dem Handy starten und dann bei einer teilnehmenden Agentur bar bezahlen willst.
Du gibst die Überweisungsdaten vor dem Besuch ein, so musst du am Schalter weniger Angaben noch einmal machen.
Die App speichert auch Empfängerdaten für wiederholte Zahlungen und nutzt die Tracking-Nummer, um die Überweisung zu verfolgen.
Benachrichtigungen zur Abholung helfen, wenn dein Empfänger Bargeld braucht, und in manchen Ländern gibt es als Alternative Auszahlungen aufs Bankkonto oder in die Wallet.
Du kannst dich in der App registrieren und die Identitätsprüfung mit den Methoden erledigen, die für deine Zahlung verfügbar sind.
In Deutschland kannst du online per Bank über Klarna, mit passenden Karten und mit unterstütztem Apple Pay oder Google Pay bezahlen, zusätzlich zur Barzahlung in der Agentur.
Ich schlage vor, Öffnungszeiten und Zahlungsmöglichkeiten der Agentur zu prüfen, bevor du losgehst, vor allem wenn du die Überweisung am selben Tag bezahlen musst.
Ein Monatsabo brauchst du nicht, aber Überweisungsgebühr und Aufschlag auf den Wechselkurs ändern sich mit dem Kanal und der Auszahlungsart.
Ein Angebot für die Online-Zahlung legt nicht den Preis für die Barzahlung fest, also vergleiche genau die Methode, die du nutzen wirst.
Dein Empfänger braucht außerdem einen passenden Ausweis für die Bargeldabholung, und sein Name muss mit den Überweisungsdaten übereinstimmen.
Wegen der Verbindung zu echten Agenturen schlage ich vor, die App installiert zu lassen, statt zu erwarten, dass sie beim Preis jede App für Bankzahlungen schlägt.
Western Union lohnt sich
Wähle eine Alternative
In der App starten und in der Agentur bar bezahlen
Du willst Währungssalden und die Funktionen einer Reisekarte
Bargeldüberweisungen auf dem Handy verfolgen
Es gibt keine passende Agentur oder Abholstelle
Wiederholte Zahlungen an gespeicherte Empfänger
Der Preis für die Barzahlung liegt über einem akzeptablen Angebot per Bank
N26
Mit N26 sendest du, ohne ein weiteres Konto für Überweisungen zu eröffnen
Verfügbar für
iOS und Android
Bewertung im App Store
4,8/5 (188.000+ Bewertungen)
Bewertung bei Google Play
4,3/5 (160.000+ Rezensionen)
Wenn N26 schon deine Alltagsbank ist, schlage ich vor, dort die Überweisung in Fremdwährung auszuprobieren, bevor du nur für eine Auslandszahlung ein weiteres Konto eröffnest.
Die Wise-Integration steckt in der N26-App, dort gibst du den Euro-Betrag ein, wählst die Empfangswährung und trägst die Bankdaten des Empfängers ein.
Du brauchst kein eigenes Wise-Login, um eine passende Überweisung von deinem privaten N26-Konto abzuschließen.
Die App zeigt Gebühr und geschätzte Ankunft, bevor du bestätigst, und die Überweisung nutzt das Geld, das schon auf deinem Konto liegt.
So entfällt ein eigener Schritt zum Aufladen, und das ist der größte Vorteil gegenüber einer weiteren App für eine gelegentliche Bankzahlung.
N26 wird dadurch kein Konto, auf dem du all diese Fremdwährungen halten kannst, und der Empfänger bekommt keine Bargeldabholung oder Auszahlung in eine Mobile Wallet.
Die Überweisung nutzt den Mittelkurs von Wise mit einer Gebühr, ein N26-Konto macht deinen Umtausch also nicht kostenlos.
N26 hat ein kostenloses Standard-Konto und bezahlte Tarife, aber ich würde kein Abo nur für diese Überweisungsfunktion abschließen.
Eine Debitkarte und Kontofunktionen können einen bezahlten Tarif aus anderen Gründen rechtfertigen, wobei du deren Kosten getrennt von der Überweisung betrachtest.
Wero gibt es außerdem für passende private Zahlungen in EUR an teilnehmende Nutzer, das ist aber ein anderer Dienst als die Überweisung in Fremdwährung.
Für häufige Auslandszahlungen schlage ich vor, den Komfort gegen die Funktionen der Wise-App abzuwägen, vor allem geplante Überweisungen und Währungssalden.
N26 lohnt sich
Wähle eine Alternative
Von deinem N26-Guthaben senden
Du musst mehrere Fremdwährungen halten
Eine passende Zahlung ohne eigenes Wise-Login senden
Der Empfänger braucht Bargeldabholung oder Auszahlung in eine Wallet
Alltagsbanking und Senden an einem Ort
Du willst vor allem die Planungsfunktionen von Wise
Die günstigsten Apps für Überweisungen aus Deutschland
Die günstigste App ändert sich mit Zielland und Betrag, deshalb schlage ich vor, vor jeder Zahlung den Betrag zu prüfen, der am Ende beim Empfänger ankommt.
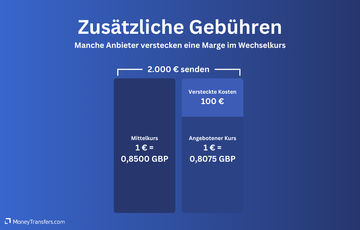
Prüf auf jeden Fall den Aufschlag auf den Wechselkurs, denn er ist oft die größte versteckte Gebühr.
Diese Beispiele mit 1.000 € und 5.000 € decken acht Zielländer ab, und die verfügbaren Anbieter werden für jede Überweisung automatisch ausgewählt.
Manche Ergebnisse können einen Broker oder einen anderen Dienst enthalten, also prüfe vor der Wahl, ob dessen App die Funktionen hat, die du brauchst.
Eine vertraute App-Oberfläche heißt nicht, dass jede deutsche Zahlungsart funktioniert, also prüfe die Bezahlung, bevor du alle Empfängerdaten eingibst.
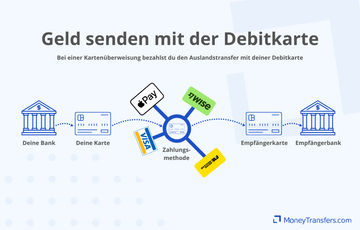
Eine girocard funktioniert nicht automatisch für Online-Zahlungen per Visa oder Mastercard, auch wenn deine Bank sie Debitkarte nennt.
Nutze das unterstützte Kartennetz der Karte oder wähle die Zahlung per Bank, statt anzunehmen, dass die Kartennummer in jeder App funktioniert.
Mit einer verbundenen Bankzahlung bestätigst du die Zahlung über deine deutsche Bank, während eine manuelle Banküberweisung die angegebenen Kontodaten und den Verwendungszweck braucht.
Ob SOFORT verfügbar ist, unterscheidet sich je nach App, eine Option bei Remitly oder Taptap gibt es also nicht automatisch auch bei Wise.
Bei Überweisungen per Bank sind das Geld, das bei der App ankommt, und das Geld, das bei deinem Empfänger ankommt, zwei getrennte Schritte.
Ich schlage vor, die Verifizierung abzuschließen, bevor du dich bei einer ersten Zahlung oder einem hohen Betrag auf die kürzeste geschätzte Überweisungsdauer verlässt.
Für Zahlungen in Euro kann deine Banking-App reichen
Für eine Zahlung in EUR auf ein anderes passendes SEPA-Konto schlage ich vor, zuerst deine deutsche Banking-App zu prüfen, bevor du eine spezielle Überweisungs-App installierst.
Eine Echtzeitüberweisung in Euro kann in Sekunden ankommen, und die Regeln für Banken im Euroraum verhindern, dass sie mehr kostet als die entsprechende normale Überweisung.
Damit ist deine Bank eine starke Option, wenn weder ein Währungsumtausch noch eine Bargeldabholung nötig ist.
Eine Zahlung auf ein polnisches oder rumänisches Konto ist eine andere Entscheidung, wenn die Empfängerbank deine Euro in die Landeswährung umtauscht.
Vergleiche diesen Umtausch mit einer Auszahlung in PLN oder RON über eine App, bevor du eine niedrige Sendegebühr für das günstigste Ergebnis hältst.
Mit Wero kannst du außerdem Euro per Telefonnummer oder E-Mail an teilnehmende Nutzer in Deutschland, Frankreich, Belgien und Luxemburg senden.
Wero ersetzt aber keine internationale Überweisungs-App für Bankzahlungen in Fremdwährung, Bargeldabholung oder eine Mobile-Money-Wallet im Ausland.
Was ist mit PayPal und Krak?
PayPal ist sinnvoll, wenn der Empfänger sowieso ein PayPal-Guthaben haben will, aber ich schlage vor, den Währungsumtausch zu vergleichen, bevor du PayPal für eine Bankzahlung wählst.
Krak unterstützt passende SEPA-Banküberweisungen in EUR und Überweisungen innerhalb des eigenen Dienstes, du musst zum Senden von Euro also keine Kryptowährung kaufen.
Das Aufladen per Karte kostet 0,25 € plus 3,75 %, also 19 € bei 500 €, während SEPA-Banküberweisungen kostenlos sind.
Für eine normale Bankzahlung ins Ausland in einer anderen Währung schlage ich eine passende Überweisungs-App vor, außer die Auszahlung von Krak passt zu dem, was der Empfänger braucht.
So sendest du mit einer App Geld ins Ausland
Wähle die Auszahlungsart des Empfängers
Frag, ob er eine Auszahlung aufs Bankkonto, eine unterstützte Mobile Wallet oder eine Bargeldabholung braucht, bevor du die App wählst.
Registrieren und verifizieren
Lade die offizielle App herunter, registriere dich mit deinen Wohnsitzdaten in Deutschland und reiche die Ausweisdaten ein, die für deine Zahlung verlangt werden.
Daten eingeben und den Gesamtpreis prüfen
Bestätige Empfangswährung und Namen des Empfängers, dann prüfe Gebühren, Umtauschkosten und geschätzte Ankunft für deine gewählte Zahlungsart.
Überweisung bezahlen und Referenz aufbewahren
Bezahle über die angegebene Methode, bei einer Banküberweisung mit genau dem angegebenen Verwendungszweck, dann bewahre den Beleg auf und verfolge die Zahlung.
Bei einer Bargeldabholung teilst du die Abholnummer auf sicherem Weg und prüfst, ob der Ausweis des Empfängers zum Namen auf der Überweisung passt.
Für eine große geplante Bankzahlung kann eine App wie Currencies Direct die Verfolgung auf dem Handy mit jemandem verbinden, der dir bei der Abwicklung hilft.
Sicherheitsfunktionen ersetzen nicht die Prüfung der Zahlung
Die gelisteten Apps bedienen Nutzer in Deutschland über regulierte Zahlungsinstitute, E-Geld-Institute oder Banken, auch wenn sich der Kundenschutz unterscheidet.
Ein geschütztes Zahlungsguthaben (Safeguarding) ist etwas anderes als eine Bankeinlage mit Einlagensicherung, die Aufsicht allein macht also nicht jedes App-Konto gleichwertig.
Ich schlage vor, die offizielle App aus dem App Store oder von Google Play zu nutzen, die verfügbare Kontosicherheit einzuschalten und neue Empfängerdaten zu prüfen, bevor du einen hohen Betrag sendest.
Eine Aufforderung, Geld auf ein angeblich sicheres Konto zu überweisen, solltest du unabhängig bei deiner Bank über deren gewohnte Kontaktdaten prüfen.
Gib vor dem Senden dein Zielland und den Betrag in das Formular unten ein, um den verfügbaren Preis für deine Zahlung zu prüfen.
Überweisungen aus Deutschland vergleichen
Gib dein Zielland und den Betrag ein, um verfügbare Gebühren, Wechselkurse und Empfängerbeträge für Überweisungen in EUR zu vergleichen.
Unsere Methodik und warum du uns vertrauen kannst
Wir haben die Verfügbarkeit ab Deutschland in acht Währungskorridoren geprüft und App-Funktionen, Zahlungsarten und Einschränkungen anhand offizieller Informationen der Anbieter und Aufsichtsbehörden verifiziert.
Wir haben die deutschen Einträge im App Store und bei Google Play geprüft und ihre Bewertungen und deren Anzahl zusammen mit den Funktionen der App betrachtet.
Meine Auswahl deckt verschiedene Aufgaben auf dem Handy ab, darunter geplante Zahlungen, Geld für die Familie und eine Bankzahlung mit persönlicher Betreuung.
Diese Bewertung behauptet nicht, dass jede App selbst getestet wurde, und nutzt Bewertungen in den App-Stores nicht als Beweis, dass eine Überweisung günstiger oder sicherer ist.
Die Vergleichselemente aktualisieren ihre genannten Zahlungsbeispiele, während ein einzelnes Angebot je nach Zahlungsart, Auszahlung und Kontoberechtigung abweichen kann.
Wir erhalten von manchen Anbietern eventuell eine Provision, aber der Nutzen für dich entscheidet über Aufnahme und Platzierung.
April ist ausgebildete Journalistin und Content Editor für MoneyTransfers.com. Sie hat 10 Jahre Erfahrung im Schreiben über eine Vielzahl von Themen, von Finanzdienstleistungen bis hin zu Kunst und Unterhaltung. Wenn sie nicht gerade über globale Überweisungen schreibt, träumt sie von ihrem nächsten Auslandsurlaub.
Geldtransfervergleich
Sieh dir sofort aktuelle Wechselkurse, Gebühren und Funktionen an.











Teile deine Erfahrungen mit …