
Die besten Multiwährungskonten in Deutschland 2026 im Vergleich
Auf dieser Seite
Autor: Artiom Pucinskij
Auf dieser Seite
Wise ist meine Wahl, wenn du Einkommen aus dem Ausland empfängst und im Ausland bezahlst, weil es Währungsguthaben, Empfangsdaten und eine Debitkarte verbindet.
Revolut passt besser, wenn du diese Funktionen zusammen mit deinem Alltagskonto willst, und bunq zahlt automatisch aus dem passenden Währungsguthaben.
Deutsche Bankkonten wie das Währungsanlagekonto der comdirect haben einen anderen Zweck, denn du hältst dort Fremdwährung, bekommst aber kein Konto für Ausgaben im Alltag.
Geldtransfervergleich
Sieh dir sofort aktuelle Wechselkurse, Gebühren und Funktionen an.
Die besten Multiwährungskonten für Menschen in Deutschland
Ich schlage vor, das Konto danach auszuwählen, wie du die Währungen nutzt, statt einfach zu zählen, wie viele Währungen es unterstützt.
Auf einen Blick
Wise: Einkommen aus dem Ausland und Ausgaben im Ausland
Revolut: Reisen und Alltagskonto in einer App
bunq: automatische Zahlungen aus passenden Währungsguthaben
Paysera: Währungen halten und tauschen, ohne Fokus auf Reisen
HSBC Expat: internationales Banking für berechtigte Premier-Kunden
comdirect: Fremdwährungsanlagen bei einer deutschen Bank
"Über 16 Millionen Kunden nutzen Wise, vor allem wegen der hervorragenden mobilen App, der transparenten Gebührenstruktur und der Nutzung mittlerer Tarife. Wird jetzt zunehmend für größere Transfers verwendet."
Teile deine Erfahrungen mit Wise
Würdest du Wise weiterempfehlen?
Anonym
Mittlerweile dauert die Auszahlung des Guthabens mehr als 24 Stunden. Noch vor wenigen Monaten wurde das Geld innerhalb von wenigen Stunden auf mein Thai-Konto überwiesen. Nicht mehr empfehlenswert!
Anonym
Keine Senden von Geld nach Belarus möglich , bestimmt wegen diesen scheiß Sanktion von diesen EU Politkeridioten, eine Schande dass jeder vor diesen Idioten angst hat
Gerd
Die Karte kann man in Kuba nicht benutzen, weil die Bank sich an den willkürlichen Sanktionen der USA gegen Kuba beteiligt.
Anonym
Sie führen seit Wochen keinerlei Überweisungen ordnungsgemäß in und aus der USA durch. Außerdem haben sie sämtliche US Bankverbindungen gecancelt

"Revolut hat weltweit über 70 Millionen Kunden. Sie können bis zu 25 Währungen in der App halten und Geld schnell in über 25 Währungen in mehr als 140 Länder senden."
Hinweis für die USA: Revolut ist keine Bank. Bankdienstleistungen werden von Lead Bank, Member FDIC, erbracht. Es können Gebühren anfallen. Weitere Informationen findest du unter revolut.com/en-US/.

Wise
Wise verbindet Einkommen aus dem Ausland mit Ausgaben im Alltag
Mit Wise hältst du mehr als 40 Währungen, empfängst ausgewählte Währungen über eigene Kontodaten und bezahlst mit einer Debitkarte direkt aus deinen Guthaben.
Umrechnungen laufen zum Mittelkurs mit einer separaten Gebühr, deshalb sind die Kosten leichter nachzuvollziehen als ein Aufschlag im Wechselkurs.
Merkmal | Was du in Deutschland bekommst |
|---|---|
Währungsguthaben | Mehr als 40 Währungen |
Empfang | Lokale Kontodaten für ausgewählte Währungen, dazu weitere Wege für Zahlungen aus dem Ausland |
Karte | Zahlt aus dem passenden Guthaben oder rechnet ein anderes Guthaben automatisch um |
Laufende Kosten | Kein Monatsabo für das Privatkonto, Gebühren für Umrechnung und teils für den Empfang |
Schutz | Absicherung der Kundengelder statt Einlagensicherung einer Bank |
Wenn du in Deutschland lebst und in Pfund oder Dollar bezahlt wirst, sparst du dir mit der Originalwährung eine unnötige Umrechnung, bevor du das Geld wieder ausgibst.
Mir gefällt auch die Trennung zwischen Halten und Umrechnen, denn so entscheidest du selbst, wann du dein Einkommen aus dem Ausland in Euro tauschst.
Ein unterstütztes Guthaben bringt aber nicht automatisch lokale Kontodaten mit, und beim Empfang aus dem Ausland können Gebühren anfallen, die bei lokalen Zahlungen wegfallen.
Prüfe die Empfangsanleitung für deine Währung, bevor du deinem Arbeitgeber die Kontodaten gibst, vor allem wenn seine Lohnabrechnung ein lokales Konto verlangt.
Die physische Wise-Karte kostet in Deutschland 7 €, zum Halten oder Empfangen von Geld brauchst du aber keine physische Karte.
Wise ist ein Zahlungskonto und kein Bankkonto, deshalb schlage ich vor, das Geld für deine Rechnungen in Deutschland bei deiner Hauptbank zu lassen.
Für gelegentliche Urlaube helfen dir die Karte und die klaren Umtauschkosten, ohne dass du ein weiteres Monatsabo oder einen kostenpflichtigen Reisetarif brauchst.
Ich würde eher Revolut in Betracht ziehen, wenn dir Bankfunktionen in derselben App wichtiger sind als ein eigenes Konto für Einkommen aus dem Ausland.
Die Beispiele unten zeigen Umrechnungsgebühren und Wechselkurse für Überweisungen aus Euro, sie versprechen aber nicht, dass es für jedes Ziel lokale Empfangsdaten gibt.
| Währungspaar | Überweisungsgebühren | Wechselkurs | Aufschlag |
|---|---|---|---|
| EUR / AUD | 5,36 € | 1.6030 | 0.00% |
| EUR / CAD | 5,58 € | 1.5638 | 0.01% |
| EUR / CHF | 5,97 € | 0.9155 | 0.01% |
| EUR / GBP | 5,76 € | 0.8346 | -0.01% |
| EUR / JPY | 7,14 € | 176.6700 | 0.00% |
| EUR / NOK | 5,82 € | 10.3699 | 0.00% |
| EUR / PLN | 6,20 € | 4.4182 | 0.00% |
| EUR / SGD | 5,94 € | 1.4336 | 0.00% |
| EUR / THB | 9,46 € | 37.7939 | 0.00% |
| EUR / USD | 6,21 € | 1.1194 | -0.01% |
Revolut
Revolut ergänzt dein Alltagskonto um Funktionen für Reisen
Revolut unterstützt 38 Währungen zum Halten und Tauschen, dazu bekommst du eine Debitkarte und ein Konto für alltägliche Zahlungen.
Der kostenlose Standard-Tarif kann für gelegentliche Reisen passen, vor allem wenn du unter der Woche tauschst und im monatlichen Freibetrag bleibst.
Merkmal | Was du in Deutschland bekommst |
|---|---|
Währungsguthaben | 38 unterstützte Währungen |
Empfang | Kontodaten und Überweisungswege hängen von der Währung ab |
Karte | Zahlt aus einem verfügbaren unterstützten Guthaben, bei Bedarf mit Umrechnung |
Laufende Kosten | Standard ohne Monatsabo, kostenpflichtige Tarife bringen mehr Funktionen und höhere Freibeträge |
Schutz | Berechtigte Einlagen bei der Revolut Bank UAB sind über die litauische Einlagensicherung bis 100.000 € pro Einleger geschützt |
Im deutschen Standard-Tarif hat Revolut einen monatlichen Freibetrag von 1.000 € für den Währungstausch, darüber fällt eine Fair-Use-Gebühr von 0,5 % an.
Standard verlangt außerdem 1 % Gebühr für den Tausch am Wochenende, deshalb sparst du diese Zusatzkosten, wenn du vor einem Wochenendtrip umtauschst.
Der Freibetrag gilt für alle berechtigten Umtauschvorgänge im Konto, deshalb teilen sich Ausgaben auf Reisen und Umrechnungen für Überweisungen dasselbe Monatslimit.
Meiner Meinung nach rechtfertigt ein höherer Freibetrag allein keinen kostenpflichtigen Tarif, solange du das Abo nicht mit den Gebühren vergleichst, die du sonst zahlen würdest.
Wenn du Revolut schon nutzt, ist es bequem, Euro und Urlaubswährungen nebeneinander zu halten, weil Ausgaben, Umrechnung und normale Kontobewegungen in derselben App laufen.
Revolut nutzt einen eigenen Wechselkurs, deshalb entspricht ein Tausch innerhalb des Freibetrags nicht automatisch einer Umrechnung zum Mittelkurs bei einem anderen Anbieter.
Bei einer größeren Umrechnung schlage ich vor, die Gesamtkosten mit Wise zu vergleichen, bevor du entscheidest, ob dir die Bequemlichkeit einen Aufpreis wert ist.
Berechtigte Bankeinlagen sind über die Einlagensicherung geschützt, das gilt aber nicht automatisch für jede Geldanlage oder jedes andere Produkt in der App.
Die Tabelle unten zeigt die Umrechnungskosten bei Überweisungen, die du zusammen mit deinem restlichen Freibetrag und möglichen Tarifgebühren betrachten solltest.
| Währungspaar | Überweisungsgebühren | Wechselkurs | Aufschlag |
|---|---|---|---|
| EUR / AUD | 0,35 € | 1.5995 | 0.22% |
| EUR / CAD | 0,50 € | 1.5598 | 0.27% |
| EUR / CHF | 0,50 € | 0.9133 | 0.25% |
| EUR / GBP | 0,30 € | 0.8320 | 0.31% |
| EUR / JPY | 1,00 € | 176.1372 | 0.30% |
| EUR / NOK | 0,50 € | 10.3428 | 0.26% |
| EUR / PLN | 0,50 € | 4.4054 | 0.29% |
| EUR / SGD | 0,50 € | 1.4311 | 0.18% |
| EUR / THB | 0,75 € | 37.6092 | 0.49% |
| EUR / USD | 0,50 € | 1.1160 | 0.30% |
bunq
Mit bunq zahlst du automatischer aus Fremdwährungsguthaben
bunq unterstützt 20 Währungen einschließlich Euro, und Fremdwährungskonten stehen dir mit Wohnsitz in Deutschland in allen aktuellen Privattarifen zur Verfügung.
AutoSelect kann bei Kartenzahlungen ein passendes Fremdwährungsguthaben nutzen, so gibst du Geld aus, das du schon hast, ohne es erneut umzurechnen.
Merkmal | Was du in Deutschland bekommst |
|---|---|
Währungsguthaben | 20 Währungen einschließlich EUR |
Empfang | Fremdwährungskonten nutzen britische IBANs und können Zahlungen aus dem Ausland empfangen |
Karte | AutoSelect kann das passende Fremdwährungsguthaben nutzen |
Laufende Kosten | Keine separate Eröffnungsgebühr für Fremdwährungskonten, Gebühren für Umrechnung und Empfang fallen an |
Schutz | Berechtigte Einlagen, auch in Fremdwährung, sind über die niederländische Einlagensicherung bis 100.000 € pro Einleger geschützt |
Das hilft vor allem, wenn du bunq schon nutzt und getrennte Guthaben für Urlaube, Einkommen aus dem Ausland oder laufende Ausgaben in einer anderen Währung willst.
Eine britische IBAN ist aber nicht dasselbe wie lokale Empfangsdaten in jedem Land, deshalb muss dein Zahler eventuell eine internationale Banküberweisung schicken.
Internationale Zahlungseingänge in Fremdwährung können mehrere Werktage dauern, und Gebühren von Zwischenbanken können den Betrag senken, der auf deinem Guthaben ankommt.
bunq berechnet 0,5 % Umrechnungsgebühr für Fremdwährungskonten, dazu kommt am Wochenende ein Aufschlag von 0,15 % bis 0,5 %, je nach Währungen.
bunq Free kostet kein Abo und enthält eine digitale Karte, Core kostet 3,99 € im Monat und bringt Zugang zu einer physischen Karte.
Fremdwährungskonten unterstützen außerdem keine Lastschriften, deshalb eignen sie sich kaum für laufende Haushaltsrechnungen in einem anderen Land.
Mir gefällt bunq, weil die Guthaben direkt mit den Kartenzahlungen verbunden sind, auch wenn es nicht für jede Währung der günstigste Weg zum Empfangen ist.
Bevor du dein Gehalt umleitest, prüfe, ob dein Arbeitgeber die Empfangsdaten nutzen kann und ob seine Bank für diesen Weg Gebühren verlangt.
Berechtigte Einlagen bei bunq, auch in Fremdwährung, sind über die niederländische Einlagensicherung bis 100.000 € pro Einleger geschützt, an der Zahlungsabwicklung kann Currencycloud beteiligt sein.
Prüfe diesen Schutz in den Bedingungen des Kontos, das du eröffnest, vor allem wenn du zwischen Zahlungsguthaben und separaten Sparprodukten wählst.
Paysera
Paysera eignet sich zum Halten und Tauschen von Fremdwährungen
Mit Paysera verwaltest du Guthaben in verschiedenen Währungen und tauschst Geld innerhalb eines Zahlungskontos, die Wege zum Empfangen und Überweisen hängen von der Währung ab.
Es eignet sich besser zum Verwalten von Guthaben und Zahlungen als zum direkten Bezahlen aus Fremdwährungen mit der Visa-Karte.
Merkmal | Was du in Deutschland bekommst |
|---|---|
Währungsguthaben | Mehrere unterstützte Fremdwährungen |
Empfang | Wege und Gebühren je nach Währung |
Karte | Das Visa-Kartenkonto läuft in EUR |
Laufende Kosten | Kontoführung für aktive Privatkonten kostenlos, Gebühren für Tausch, Überweisungen und Karte fallen an |
Schutz | Absicherung der Kundengelder über ein reguliertes E-Geld-Institut statt Einlagensicherung einer Bank |
Der wichtigste Unterschied ist die Karte, denn ein Fremdwährungsguthaben ist nicht dasselbe wie eine Karte, die direkt aus diesem Guthaben zahlt.
Wenn du Geld von einem Fremdwährungskonto auf das Paysera-Visa-Konto schiebst, wird es in Euro umgerechnet und bleibt nicht in der Originalwährung.
Ein späterer Kartenkauf in einer anderen Währung kann deshalb eine weitere Umrechnung auslösen, und das macht Paysera für regelmäßige Reisen weniger attraktiv.
Ich würde Paysera zum Halten und Überweisen von Währungen in Betracht ziehen, und Wise oder Revolut, wenn du Ausgaben auf Reisen einfach halten willst.
Wie viel es dir bringt, hängt vom genauen Währungsweg ab, prüfe also das Umtauschangebot und die Gebühr für Empfang oder Versand, bevor du Geld bewegst.
Geh nicht davon aus, dass ein Zahlungskonto mit IBAN eine Einlagensicherung hat, denn Paysera arbeitet unter einem anderen Schutzsystem.
HSBC Expat
HSBC Expat passt, wenn du berechtigt bist und größere Finanzen international verwaltest
Das Global-Money-Konto von HSBC Expat unterstützt das Halten und Empfangen von 19 Währungen, und mit der Debitkarte bezahlst du in 18 davon.
Es verbindet Fremdwährungsguthaben mit einer etablierten internationalen Bankbeziehung, statt getrennte Konten für jedes Land zu verlangen, das du nutzt.
Merkmal | Was du mit Wohnsitz in Deutschland bekommst, wenn du berechtigt bist |
|---|---|
Währungsguthaben | Global Money unterstützt 19 Währungen |
Empfang | Zahlungen von Arbeitgebern, Freunden und Familie in unterstützten Währungen |
Karte | Die Global-Money-Karte unterstützt 18 Währungen |
Laufende Kosten | Keine separate Kontogebühr für Global Money, Kosten im Wechselkurs und von Dritten können anfallen |
Schutz | Berechtigte Einlagen bei HSBC Expat sind über die Einlagensicherung von Jersey bis 50.000 £ pro Einleger geschützt |
Du musst dich zuerst für HSBC Expat qualifizieren, deshalb ist das eine viel engere Option als ein kostenloses Konto bei Wise oder Revolut.
Der Hauptweg verlangt mindestens 75.000 £ in qualifizierenden Einlagen oder Anlagen, mit einer bestehenden HSBC-Premier-Beziehung reichen mindestens 10.000 £.
Wenn du das geforderte Guthaben nicht hältst, kann eine Unterdeckungsgebühr von 50 £ anfallen, die Berechtigung wirkt sich also auch auf die laufenden Kosten aus.
Diese Anforderungen ergeben Sinn, wenn du schon größere Vermögen international verwaltest, aber ich schlage vor, kein Erspartes nur für eine Reisekarte zu verschieben.
Global Money kann unterstützte Zahlungen direkt empfangen, das hilft dir, wenn dein Arbeitgeber dein Einkommen in Fremdwährung zahlt und du diese Währung behalten willst.
HSBC legt eigene Wechselkurse fest, die je nach Kundenstatus, Betrag und Währungen variieren, ohne separate Kontogebühr ist die Umrechnung also noch nicht kostenlos.
Die Karte unterstützt eine Währung weniger als das Konto, prüfe also, ob du in der Währung, die du nutzen willst, auch mit der Karte bezahlen kannst.
Der Schutz in Jersey unterscheidet sich außerdem von den 100.000 €, die für berechtigte Einlagen in Deutschland und anderen EU-Ländern gelten, und diesen Unterschied solltest du kennen.
Wenn du als Premier-Kunde berechtigt bist, ist die bestehende Bankbeziehung für mich der stärkste Grund, es statt einer separaten Geld-App in Betracht zu ziehen.
comdirect
comdirect bietet Fremdwährungsanlagen bei einer deutschen Bank
Mit dem Währungsanlagekonto der comdirect hältst du 13 Fremdwährungen ohne Kontoführungsgebühr, und die Mindestanlage entspricht 500 €.
Es passt zu Währungsbeständen neben einer bestehenden Bank- oder Depotbeziehung, nicht zu Kartenzahlungen im Alltag oder einem breiten Zahlungskonto fürs Ausland.
Merkmal | Was du in Deutschland bekommst |
|---|---|
Währungsguthaben | Getrennte Anlagen in 13 Fremdwährungen |
Empfang | Eingeschränkte Zahlungsfunktionen, internationale Überweisungen in USD möglich |
Karte | Keine Zahlungen im Alltag per Debitkarte direkt aus diesen Beständen |
Laufende Kosten | Keine Kontoführungsgebühr, 1 % Provision beim Kauf oder Verkauf von Währungen über EUR |
Schutz | Berechtigte Einlagen sind über die geltende gesetzliche Einlagensicherung in Deutschland geschützt |
Zu den unterstützten Währungen gehören USD, GBP, CHF, JPY, CAD und AUD, dazu mehrere europäische Währungen und Währungen wie MXN und ZAR.
Eine Umrechnungsprovision von 1 % in jede Richtung kann Kauf und späteren Verkauf aber teuer machen, verglichen mit einer Geld-App für Zahlungen.
Währung zu kaufen und später zurückzutauschen ist deshalb eine andere Entscheidung, als Einkommen aus dem Ausland in der Währung zu behalten, in der du es bekommen hast.
Mir gefällt comdirect, wenn dir eine deutsche Bank und das Halten von Fremdwährung wichtig sind und du nicht die günstigste Umrechnung erwartest.
Es ersetzt keine lokalen ausländischen Kontodaten, keine Reisekarte und kein allgemeines internationales Girokonto.
Wenn du in einem gelegentlichen Urlaub nur Euro ausgeben willst, bringen dir Fremdwährungsanlagekonten vermutlich nur unnötigen Verwaltungsaufwand.
Welche Art von Konto brauchst du?
Einkommen aus dem Ausland empfangen
Wenn du Geld aus dem Ausland empfangen willst, fang mit der Währung an, die dein Arbeitgeber oder Zahler schickt, und prüfe die Empfangsanleitung, bevor du ein passendes Guthaben wählst.
Ein CHF-Guthaben hilft dir, wenn du in Deutschland lebst und Schweizer Franken verdienst, aber der Zahlungsweg bestimmt die Empfangsgebühren und ob es mit der Lohnabrechnung funktioniert.
Lokale Kontodaten, eine internationale IBAN und eine SWIFT-Zahlung sind verschiedene Wege, auch wenn das Geld am Ende in derselben Währung landet.
Bevor du deine Gehaltsangaben änderst, schlage ich vor, das zu prüfen und genug Euro auf deinem deutschen Konto zu lassen, damit deine Rechnungen nicht von einer weiteren Umrechnung abhängen.
Reisen und Kartenzahlungen
Auf Reisen helfen dir der Zugriff auf deine Guthaben, planbare Umrechnungskosten und eine Karte, die du am Reiseziel nutzen kannst.
Wise, Revolut und bunq verbinden Währungsguthaben mit Kartenzahlungen, die Euro-Karte von Paysera und die Bestände bei comdirect erfüllen andere Zwecke.
Wähle an der Kasse oder am Geldautomaten immer die Landeswährung, denn bei Zahlung in Euro kann der Händler den Wechselkurs festlegen.
Du musst nicht jede Urlaubswährung vorher umtauschen, es kann aber helfen, ein Budget einzuhalten oder Gebühren für den Tausch am Wochenende zu vermeiden.
Ersparnisse in einer anderen Währung halten
Wenn du Dollar oder Franken hältst, schwankt der Euro-Wert deines Geldes mit dem Wechselkurs, auch wenn das Guthaben keine Zinsen bringt.
Eine Währung kann gegenüber dem Euro steigen oder fallen, deshalb sollten Fremdwährungsbestände einem konkreten Bedarf folgen und nicht der Annahme, sie seien sicher.
Einlagensicherung bei Banken und Absicherung bei Zahlungskonten schützen auf unterschiedliche Weise, wenn ein Anbieter pleitegeht, aber keine von beiden verhindert Verluste durch Wechselkursänderungen.
Bei einem großen Guthaben schlage ich vor, die Schutzgrenze, den rechtlichen Kontoanbieter und die Kosten für den Rücktausch in Euro zu prüfen.
So wählst du ein Multiwährungskonto in Deutschland
Schreib die Währungen auf, die du nutzt
Notiere die Währungen, die du empfängst, hältst und ausgibst, denn ein Konto mit Dutzenden Guthaben kann trotzdem genau deine Währung nicht haben.
Prüfe, wie Zahlungen ankommen
Kläre, ob der Zahler lokale Kontodaten nutzen kann oder eine internationale Überweisung braucht, und prüfe dann Empfangsgebühren und mögliche Abzüge durch Zwischenbanken.
Verfolge das Geld bis zur Karte
Prüfe, ob ein Kauf das passende Guthaben nutzt oder über Euro umgerechnet wird, vor allem wenn du das Konto hauptsächlich für Urlaub und Reisen wählst.
Rechne Umrechnungs- und Kontokosten zusammen
Zähl die Umtauschgebühr, einen möglichen Kursaufschlag, das Monatsabo und die Kartenkosten zusammen und prüfe, ob Freibeträge oder Wochenendgebühren deine Summe verändern.
Prüfe den Schutz und den Kundenservice
Finde heraus, wer der rechtliche Anbieter ist und welches Sicherungssystem gilt, und behalte eine andere Möglichkeit, deine Rechnungen in Deutschland zu zahlen, falls ein Konto zusätzliche Prüfungen verlangt.
Brauchst du ein Multiwährungskonto für Überweisungen ins Ausland?
Für Überweisungen ins Ausland musst du keine Fremdwährungsguthaben halten, denn viele Anbieter rechnen deine Euro direkt bei der Zahlung um.
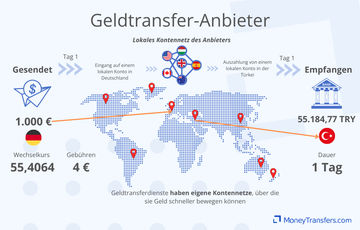
Ein eigenes Konto lohnt sich eher, wenn du Einkommen aus dem Ausland bekommst, regelmäßig in derselben Währung ausgibst oder Geld zwischen Überweisungen behalten willst.
Für eine einmalige Zahlung stellt unser Leitfaden zu den besten Diensten für Auslandsüberweisungen in Deutschland Anbieter vor, die Geld ohne dauerhaftes Fremdwährungsguthaben senden.
Wenn dir die Kosten am wichtigsten sind, geht es in unserem Leitfaden zu den günstigsten Wegen, Geld aus Deutschland ins Ausland zu senden um Überweisungspreise statt um Kontofunktionen und Fremdwährungsbestände.
Meine Einschätzung zum besten Konto
Ich würde mit Wise für Einkommen aus dem Ausland und Ausgaben starten, oder mit Revolut, wenn du auch dein Alltagskonto in derselben App führen willst.
bunq lohnt einen Blick für automatische Zahlungen aus passenden Guthaben, vor allem wenn du schon die Bankfunktionen und Tools zur Kontoorganisation nutzt.
HSBC Expat und comdirect decken speziellere Bedürfnisse beim Banking und beim Halten von Währungen ab, und Paysera lohnt einen genaueren Blick, wenn Kartenzahlungen nicht im Vordergrund stehen.
Das beste Konto passt dazu, wie dein Geld ankommt und wieder rausgeht, statt einfach die längste Währungsliste zu haben.
Ein Fremdwährungsguthaben kann Umrechnungen sparen, aber ein Vergleich deiner nächsten Überweisung zeigt dir trotzdem, was es kostet, Geld zu bewegen.
Vergleiche die Überweisungskosten aus Deutschland
Gib dein Zielland und den Betrag ein, um die verfügbaren Kurse für Überweisungen aus Deutschland zu vergleichen.Unsere Methodik und warum du uns vertrauen kannst
Ich habe die Konten, die dir mit Wohnsitz in Deutschland offenstehen, nach Währungen, Empfangswegen, Kartenzugang, Umrechnungskosten, Berechtigung und Schutz bewertet.
Unsere Live-Ergebnisse für Überweisungen haben gezeigt, welche Anbieter Deutschland bedienen, und separate Prüfungen haben bestätigt, ob ihre privaten Multiwährungskonten verfügbar sind.
Die Umrechnungstabellen aktualisieren sich über unsere Vergleichsdaten, Kontofunktionen und Berechtigung prüfen wir separat, wenn Anbieter ihre Produkte ändern.
Geschäftliche Beziehungen entscheiden nicht über die Aufnahme, und auch ein Anbieter ohne Vergleichsdaten kann für einen bestimmten Kontobedarf passen.
Lies mehr darüber, wie wir Anbieter bewerten, und versteh die Tabellen als Beispiele für Überweisungskosten statt als vollständiges Gebührenverzeichnis des Kontos.
Quellen
Zahlungsanbieter im Vergleich
Airwallex kann berechtigte Kartenumsätze in mehr als 20 Währungen auszahlen, das hilft, wenn du mit Einnahmen aus dem Ausland auch Ausgaben im Ausland bezahlst.
Beste Fremdwährungskonten für Unternehmen
Mit einem Mehrwährungskonto für dein Unternehmen behältst du Zahlungen in Fremdwährung, statt jeden Eingang sofort in Euro umzutauschen.
Mitwirkende
Teile deine Erfahrungen mit …