
Las mejores cuentas multidivisa en España en 2026
En esta página
Autor: Artiom Pucinskij
En esta página
Wise es mi elección si recibes ingresos del extranjero y quieres guardar una parte para gastar fuera, en vez de convertirlo todo a euros al momento.
Revolut encaja mejor para combinar las divisas de tus viajes con tu banca diaria en España, mientras que Bankinter ofrece cuentas bancarias separadas en divisas sin tarjeta asociada.
La diferencia clave es qué pasa con tu dinero después de llegar, porque tener dólares no siempre significa recibirlos con datos locales ni gastarlos directamente.
Wise te permite guardar dinero en más de 40 divisas, recibir con datos de cuenta en algunas de ellas y gastar el saldo con su tarjeta de débito.

Revolut admite más de 35 divisas para recibir y guardar dinero, con tarjeta y cuentas de su sucursal en España.
Las mejores cuentas multidivisa para residentes en España
Elige la cuenta según las divisas que recibes y gastas, y comprueba después la forma de recibir el dinero, el acceso con tarjeta y el coste total de la conversión.
De un vistazo
Wise: ingresos en divisa que quieres guardar y gastar
Revolut: divisas para viajar junto a la banca española
Bankinter: cuentas separadas en divisas en un banco español
bunq: pago automático con tarjeta desde el saldo en la misma divisa
Paysera: guardar y cambiar dinero sin cuota en las cuentas activas
HSBC Expat: banca internacional para clientes con saldos altos que cumplen los requisitos
"Más de 16 millones de clientes utilizan Wise, principalmente por su excelente aplicación móvil, su estructura de tarifas transparente y el uso de tarifas medias del mercado. Ahora se utiliza cada vez más para transferencias más grandes."
Comparte tu experiencia con Wise
¿Recomendarías a Wise?
No permite
La información es falsa. No permite envío de dinero desde Ecuador a USA.
Angel charmel
La tasa a pagar es muy muy baja
Rodney Palmer
parece una muy buena opción; pero aún no puedo registrarme ...
Anónimo
No me gusta

"Revolut cuenta con más de 70 millones de clientes en todo el mundo. Puedes mantener más de 25 divisas en la aplicación y enviar dinero rápidamente en más de 25 divisas a más de 140 países."
Aviso para EE. UU.: Revolut no es un banco. Los servicios bancarios los presta Lead Bank, Member FDIC. Pueden aplicarse comisiones. Consulta revolut.com/en-US/ para más información.

Comparte tu experiencia con HSBC
¿Recomendarías a HSBC?
Anónimo
Te cancelan la cuenta sin avisar solo por que segun ellos tienes transferencias sospechosas y ni siquiera tienes el medio para defenderte. Sencillamente bloquean tu cuenta y hazle como quieras. Pesimo servicio sobre todo sucursal las flores en la CDMX. El ejecutivo una falta de empatia total.
Wise
Wise te permite guardar ingresos en divisa y gastarlos más tarde
Wise admite saldos en más de 40 divisas, datos de cobro para algunas de ellas y una tarjeta de débito que gasta el dinero que ya tienes en la divisa de la compra.
Encaja bien si recibes libras o dólares mientras vives en España y piensas usar parte de ese dinero en el extranjero.
Característica | Lo que tienes en España |
|---|---|
Saldos en divisas | Más de 40 divisas admitidas |
Cobros | Datos locales para algunas divisas y otras vías internacionales |
Tarjeta | Gasta el saldo en la misma divisa o convierte otro saldo automáticamente |
Coste de la cuenta | Sin cuota mensual en la cuenta personal, con comisiones de conversión y de algunos cobros |
Protección | Salvaguarda de fondos de cuenta de pago, no un fondo de garantía de depósitos |
Por ejemplo, recibir libras y gastarlas después en libras te evita convertir ese dinero a euros y volver a comprar libras para un viaje al Reino Unido.
Sigues necesitando euros para tus facturas en España, así que te sugiero convertir lo que necesitas aquí en vez de tratar cada saldo en divisa como dinero para el día a día.
Wise convierte al tipo de cambio medio del mercado con una comisión aparte, y puedes ver ese coste antes de decidir cuánto cambias.
Aun así, tener un saldo en una divisa no garantiza datos de cobro locales, y un cobro SWIFT puede tener comisiones que un pago local evita.
Con los datos en dólares de Estados Unidos, usa las instrucciones de la vía de pago de quien te paga, porque un cobro ACH y una transferencia internacional en dólares son operaciones distintas.
Estados Unidos no usa IBAN, así que pedir un IBAN estadounidense te dejaría sin los datos de cuenta y de enrutamiento que necesita un pago nacional en dólares.
La tarjeta física de Wise cuesta 7 € en España, mientras que la tarjeta digital es gratis y la cuenta personal no tiene cuota mensual.
Me gusta para recibir y usar dinero en divisas, no como protección de depósitos ni para sustituir todas las funciones de una cuenta corriente española.
| Par de divisas | Comisiones | Tipo de cambio | Margen |
|---|---|---|---|
| EUR / AUD | 5,36 € | 1.6066 | -0.01% |
| EUR / CAD | 5,58 € | 1.5687 | 0.00% |
| EUR / CHF | 5,97 € | 0.9173 | -0.01% |
| EUR / GBP | 5,76 € | 0.8348 | -0.01% |
| EUR / JPY | 7,14 € | 177.6750 | 0.00% |
| EUR / NOK | 5,82 € | 10.3873 | 0.00% |
| EUR / PLN | 6,20 € | 4.4058 | -0.01% |
| EUR / SGD | 5,94 € | 1.4369 | 0.03% |
| EUR / THB | 9,46 € | 37.8204 | 0.00% |
| EUR / USD | 6,21 € | 1.1243 | 0.01% |
Revolut
Revolut combina las divisas de tus viajes con la banca española
Revolut admite más de 35 divisas para recibir y guardar dinero, con una tarjeta y cuentas de su sucursal en España que integran tus gastos internacionales en tu banca diaria.
El plan Standard gratuito puede encajar con viajes ocasionales si cambias entre semana y te mantienes dentro del límite mensual de cambio que te queda.
Característica | Lo que tienes en España |
|---|---|
Saldos en divisas | Más de 35 divisas admitidas |
Cobros | Datos de cuenta y vías de pago propios de cada divisa |
Tarjeta | Gasta un saldo admitido o convierte cuando haga falta |
Coste de la cuenta | Plan Standard gratuito, con planes de pago y comisiones de cambio o de transferencia aplicables |
Protección | Depósitos admitidos de Revolut Bank UAB cubiertos hasta 100.000 € por depositante por el sistema de Lituania |
Me gusta la combinación si quieres una sola app para pagos en euros y gastos en vacaciones, y no una cuenta que solo usas cuando llega dinero del extranjero.
Aun así, el límite de cambio mensual de 1000 € del plan Standard lo gastan tanto ciertas conversiones automáticas como el dinero que cambias a mano antes de viajar.
El plan Standard en España suma un 1 % por encima de ese límite y otro 1 % por cambiar en fin de semana, así que el momento del cambio puede variar el coste.
Si haces varios viajes o pagos frecuentes en divisas, comprueba si lo que ahorras con un plan de pago supera su cuota.
El tipo de cambio es el propio de Revolut, y una transferencia a un banco externo puede tener una comisión aparte, así que el límite gratuito no garantiza un pago gratis.
Las cuentas de la sucursal en España pueden tener un IBAN ES, aunque recibir libras o dólares sigue exigiendo las instrucciones correctas para esa divisa concreta.
Los depósitos admitidos tienen la protección bancaria de Lituania aunque tu cuenta tenga un IBAN español, no una garantía española aparte para el mismo dinero.
Si lo que más necesitas es recibir algunos pagos del extranjero, te diría que compares esas funciones bancarias con la cuenta y la estructura de conversión de Wise.
| Par de divisas | Comisiones | Tipo de cambio | Margen |
|---|---|---|---|
| EUR / AUD | 0,35 € | 1.6032 | 0.21% |
| EUR / CHF | 1,35 € | 0.9150 | 0.25% |
| EUR / GBP | 0,40 € | 0.8321 | 0.32% |
| EUR / JPY | 1,05 € | 177.1308 | 0.31% |
| EUR / NOK | 0,85 € | 10.3611 | 0.25% |
| EUR / PLN | 0,70 € | 4.3935 | 0.27% |
| EUR / SGD | 0,90 € | 1.4346 | 0.19% |
| EUR / THB | 1,35 € | 37.6445 | 0.46% |
| EUR / USD | 0,85 € | 1.1209 | 0.31% |
Bankinter
Bankinter guarda cada divisa en una cuenta bancaria separada
Bankinter ofrece cuentas en divisas para particulares, con más de 20 divisas a elegir y una cuenta separada para cada divisa que abras.
Encaja si quieres guardar y hacer pagos en la misma divisa a través de un banco español, aunque la cuenta no admite tarjeta asociada ni domiciliaciones.
Característica | Lo que tienes en España |
|---|---|
Saldos en divisas | Cuentas separadas en las divisas que elijas |
Cobros | Cobros y pagos en la misma divisa |
Tarjeta | Sin tarjeta asociada ni domiciliaciones |
Coste de la cuenta | 45 € al año por cuenta, cobrados cada semestre, sin saldo mínimo |
Protección | Depósitos admitidos cubiertos por el FGD español hasta 100.000 € por depositante y entidad |
Te diría que mires Bankinter si para ti es prioritario trabajar con un banco español, sobre todo si quieres conservar dinero en divisas sin convertir automáticamente cada cobro.
La comisión anual se cobra por cada cuenta, así que abrir una cuenta en dólares y otra en libras significa pagar dos cuentas.
Evitar la conversión en un pago en la misma divisa no elimina la comisión de transferencia que corresponda, y los saldos de esta cuenta no generan intereses.
Para gastar en vacaciones, te sugiero una cuenta con tarjeta que use el saldo en la misma divisa en vez de pagar cuentas bancarias separadas que no pueden financiar compras con tarjeta.
bunq
bunq puede pagar con el saldo en la divisa de tu compra
Las cuentas en divisas de bunq admiten 20 divisas, euros incluidos, y AutoSelect permite que las compras con tarjeta admitidas usen el saldo en la misma divisa.
Encaja si ya organizas tu banca en bunq y quieres que las divisas que guardas para viajar estén conectadas a tus pagos con tarjeta.
Característica | Lo que tienes en España |
|---|---|
Saldos en divisas | 20 divisas, EUR incluido |
Cobros | Las cuentas en divisas usan IBAN del Reino Unido, a diferencia de la cuenta normal en euros española |
Tarjeta | AutoSelect puede elegir el saldo en la misma divisa |
Coste de la cuenta | Plan gratuito disponible, con comisiones de conversión y de pago aplicables |
Protección | Depósitos admitidos, también en divisas, cubiertos por el sistema neerlandés hasta 100.000 € por depositante |
Un IBAN español en la cuenta normal en euros no significa que un saldo en dólares o en libras tenga las mismas instrucciones de cobro o la misma vía de pago.
Las transferencias recibidas en divisas pueden pasar por procesos internacionales y tener comisiones, así que te diría que revises los datos de cobro antes de pedir a una empresa que pague en esa cuenta.
bunq cobra un 0,5 % por convertir dinero en sus cuentas en divisas, con un recargo adicional en fin de semana del 0,15 % al 0,5 % según las divisas.
El plan Free incluye una tarjeta digital, mientras que Core cuesta 3,99 € al mes y añade la tarjeta física y un límite mayor en la cuenta.
Esas ventajas de cada plan van aparte de la comisión de conversión de las cuentas en divisas, así que no des por hecho que una ventaja de la tarjeta elimina todas sus comisiones.
Las cuentas en divisas no admiten domiciliaciones, así que te sugiero mantener los pagos de casa en España en la cuenta en euros en vez de usar un saldo en otra divisa.
Me gusta sobre todo por el pago con tarjeta desde el saldo en la misma divisa, revisando la comisión y la forma de cobro según cómo vayas a usar la cuenta.
Paysera
Paysera guarda saldos en divisas sin cuota en las cuentas activas
Paysera permite guardar y cambiar divisas en una sola cuenta de pago, con el mantenimiento de la cuenta personal activa gratis y comisiones según el pago o la conversión.
Te diría que la mires para gestionar saldos en divisas y pagos bancarios, tratando su tarjeta Visa en euros como un producto de gasto aparte.
Característica | Lo que tienes en España |
|---|---|
Saldos en divisas | Varios saldos en divisas, con cambio disponible en hasta 30 divisas |
Cobros | Instrucciones de pago y comisiones propias de cada divisa |
Tarjeta | La cuenta de la tarjeta Visa está en euros |
Coste de la cuenta | Mantenimiento gratis de la cuenta personal activa, con comisiones de transferencia, cambio y tarjeta |
Protección | Salvaguarda de fondos de una entidad de dinero electrónico, no un fondo de garantía de depósitos |
Pasar dinero en divisas a la cuenta de la tarjeta Visa lo convierte a euros, así que la tarjeta no gasta sin más el saldo en divisa que ya tienes.
Por eso, una compra posterior en dólares o libras puede suponer otra conversión, una desventaja si viajar y pagar con tarjeta es tu objetivo principal.
Para ese uso, prefiero Wise, Revolut o bunq, porque sus saldos en divisas se conectan de forma más directa con el gasto en la divisa de la compra.
El valor de Paysera depende de las vías de cobro y de envío, así que revisa las instrucciones disponibles en vez de dar por hecho que cada saldo tiene datos bancarios locales.
Las cuentas inactivas pueden tener comisiones, y el mantenimiento gratis no elimina las comisiones de la tarjeta, las transferencias o el cambio de divisa que uses.
La salvaguarda de fondos de una cuenta de pago también es distinta de un fondo de garantía de depósitos, algo que conviene entender antes de dejar un saldo importante en la cuenta.
HSBC Expat
HSBC Expat conecta los saldos en divisas con una relación bancaria internacional
La cuenta Global Money de HSBC Expat guarda y recibe 19 divisas, con una tarjeta de débito que admite 18 de ellas y pagos conectados a tu cuenta bancaria Expat.
Encaja con un cliente que cumple los requisitos y quiere banca internacional junto a saldos en divisas, no con una cuenta barata e independiente para viajes ocasionales.
Característica | Lo que tienes como residente en España que cumple los requisitos |
|---|---|
Saldos en divisas | Global Money admite 19 divisas |
Cobros | Pagos admitidos de empresas, amigos y familiares |
Tarjeta | Gasta 18 de las divisas que guardas, sin pagos con tarjeta desde el saldo en CNY |
Coste de la cuenta | Sin comisión aparte por Global Money, con requisitos de saldo y costes de cambio |
Protección | Depósitos admitidos de HSBC Expat cubiertos por el sistema de Jersey hasta 50.000 £ por depositante |
Primero necesitas una cuenta HSBC Expat, que exige 75.000 £ en ahorros o inversiones que cuenten para el saldo, o ser cliente HSBC Premier en otro país con al menos 10.000 £.
Si no mantienes el saldo exigido, puede aplicarse una comisión de 50 £, así que te sugiero comprobar si cumples los requisitos antes de comparar las funciones en divisas.
El monedero Global Money admite más divisas que las cuentas Expat subyacentes en GBP, USD y EUR, y por eso este complemento cambia lo útil que resulta.
Aun así, HSBC usa su propio tipo de cambio y otros bancos pueden cobrar comisiones en un pago, así que no tener comisión por el monedero no significa conversión gratis.
Creo que merece la pena mirarla si ya cumples los requisitos de esa relación bancaria, sobre todo cuando recibir y gastar ingresos en divisas forma parte de gestionar tu patrimonio entre países.
Si solo quieres una cuenta en libras o dólares en España, Bankinter o una app de dinero te evitan los requisitos de saldo mucho más altos de HSBC Expat.
Recibir libras o dólares viviendo en España
Si recibes ingresos del extranjero pero gastas sobre todo en euros, la forma de cobro y el coste de conversión pesan más que el número de divisas que admite una app.
Pregunta si quien te paga puede hacer un pago nacional en esa divisa, o si usará una transferencia internacional con posibles descuentos de bancos intermediarios.
Para dólares, los datos de enrutamiento nacionales de Estados Unidos y las instrucciones SWIFT sirven para vías de pago distintas, así que copia las instrucciones del método que usará quien te paga.
Una cuenta con saldo en USD puede recibir igualmente como euros un pago mal preparado, y la conversión queda en manos de un intermediario o del servicio de envío.
Si usas libras en tus viajes al Reino Unido, guardar parte de un cobro en GBP te evita volver a comprar esa divisa, aunque tus gastos en España siguen necesitando un presupuesto en euros.
Son opciones para cuentas personales, así que compara cuentas en divisas para empresas si cobras como empresa o facturas como autónomo, en vez de dar por hecho que recibir un sueldo cubre cualquier pago comercial.
Un IBAN español no es una cuenta local en todas las divisas
Un IBAN ES identifica una cuenta española, pero no significa que la cuenta pueda recibir cualquier divisa a través de una red de pagos nacional de otro país.
Del mismo modo, tener un IBAN del Reino Unido para un saldo en divisas es distinto de tener datos de cuenta locales en cada país cuya divisa guardas.
Para la nómina y las domiciliaciones en España, revisa las funciones de la cuenta en euros aparte de los saldos en divisas, sobre todo con productos bancarios sin tarjeta ni pago de recibos.
Te sugiero mantener otra forma de pagar las facturas esenciales mientras configuras una cuenta nueva, en vez de depender de un primer pago que aún necesita verificación.
Declarar cuentas en el extranjero en España
Si eres residente fiscal en España, las cuentas en el extranjero que cumplen los requisitos pueden obligarte a presentar el Modelo 720 aunque no transfieras dinero.
Para la primera declaración de cuentas, el umbral suele ser de más de 50.000 € entre todas las cuentas en el extranjero declarables, con el saldo a 31 de diciembre o la media del último trimestre, salvo exenciones.
Comprueba si la cuenta se declara antes de guardar saldos importantes en divisas, porque esa obligación va aparte de sus comisiones de cambio o de la protección de los depósitos.
Cómo elegir una cuenta multidivisa en España
Empieza por las divisas en las que cobras y gastas
Apunta las divisas que recibes y las que vas a gastar, y decide después si necesitas una tarjeta para viajar, datos de cobro o una cuenta para guardar dinero.
Revisa la forma de cobro
Confirma cómo te pagará quien te envía el dinero y copia los datos de cuenta correspondientes, incluido si un pago internacional puede tener comisión de recepción o de intermediarios.
Comprueba qué pasa al usar la tarjeta
Averigua si la tarjeta gasta el saldo en la misma divisa o convierte a través de euros, porque tener una divisa no siempre evita otra conversión al pagar.
Suma las comisiones de la cuenta y de la conversión
Incluye cuotas, mantenimiento de cuentas separadas, comisiones de cambio y costes de la tarjeta, y revisa los límites o recargos de fin de semana según cómo piensas usar la cuenta.
Confirma la protección y el acceso a tu dinero
Revisa la entidad legal y el sistema de protección, y mantén otra forma de pagar los gastos esenciales en España si la cuenta nueva necesita más verificación.
Cuándo te basta con una empresa de transferencias
No necesitas una cuenta multidivisa solo para enviar un pago al extranjero, porque muchas empresas convierten los euros dentro de la propia transferencia.
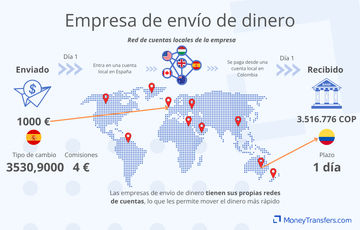
Un saldo en divisas resulta más útil cuando recibes ingresos del extranjero, pagas con frecuencia en otra divisa o piensas gastar ese dinero fuera más adelante.
Para un pago puntual, la guía de empresas de transferencias internacionales en España cubre empresas sin cuenta en divisas, incluidas formas de cobro en efectivo que estas cuentas no sustituyen.
Para el coste de la conversión, la guía sobre las formas más baratas de enviar dinero al extranjero desde España explica las comisiones y los precios de las transferencias, no las funciones de las cuentas.
Antes de abrir una cuenta, revisa la forma de cobro y las condiciones de la tarjeta para las divisas que usas, y elige la opción que te evite conversiones innecesarias.
Cuando tengas que mover ingresos en divisa a otra cuenta, compara el coste de la transferencia antes de decidir cuánto convertir.
Compara el coste de las transferencias desde España
Introduce tu destino y la cantidad para comparar los tipos disponibles para mover dinero desde España.Nuestra metodología y por qué confiar en nosotros
Analicé las cuentas personales disponibles para residentes en España por divisas admitidas, instrucciones de cobro, acceso con tarjeta, costes y protección, incluidas alternativas de bancos españoles.
Nuestros resultados de transferencias identifican las empresas que trabajan en España, y comprobaciones oficiales aparte confirman si su cuenta para guardar divisas está disponible y encaja con el uso.
Las tablas de comisiones y tipos se actualizan con nuestros datos, pero no muestran todas las cuotas, comisiones bancarias o de tarjeta que se comentan en los análisis.
Las relaciones comerciales no deciden qué incluimos, y la lista excluye servicios solo de transferencias o cuentas de empresa que no cubren la necesidad de una cuenta personal.
Lee más sobre cómo analizamos las empresas, y revisa después las condiciones de la cuenta para las divisas que vas a recibir y gastar.
Tipo De Cambio de Hoy
Aplicaciones para enviar dinero
La mejor app es la que encaja con tu forma de pago y le da al destinatario una manera de usar el dinero.
Empresas de envio de dinero
Estas empresas cubren pagos bancarios, envíos familiares y servicios de efectivo, y la mejor elección depende de cómo puede recibir el dinero el destinatario.
Enviar dinero online usando una tarjeta de débito
Optar por enviar dinero online con tarjeta de débito suele ser ideal para:
La forma más económica de enviar dinero
Estos ejemplos comparan las empresas disponibles para pagos de 500 € y 2000 € desde España a ocho destinos, con la cantidad final que llega tras las comisiones y el cambio.
Colaboradores
Comparte tu experiencia con …